
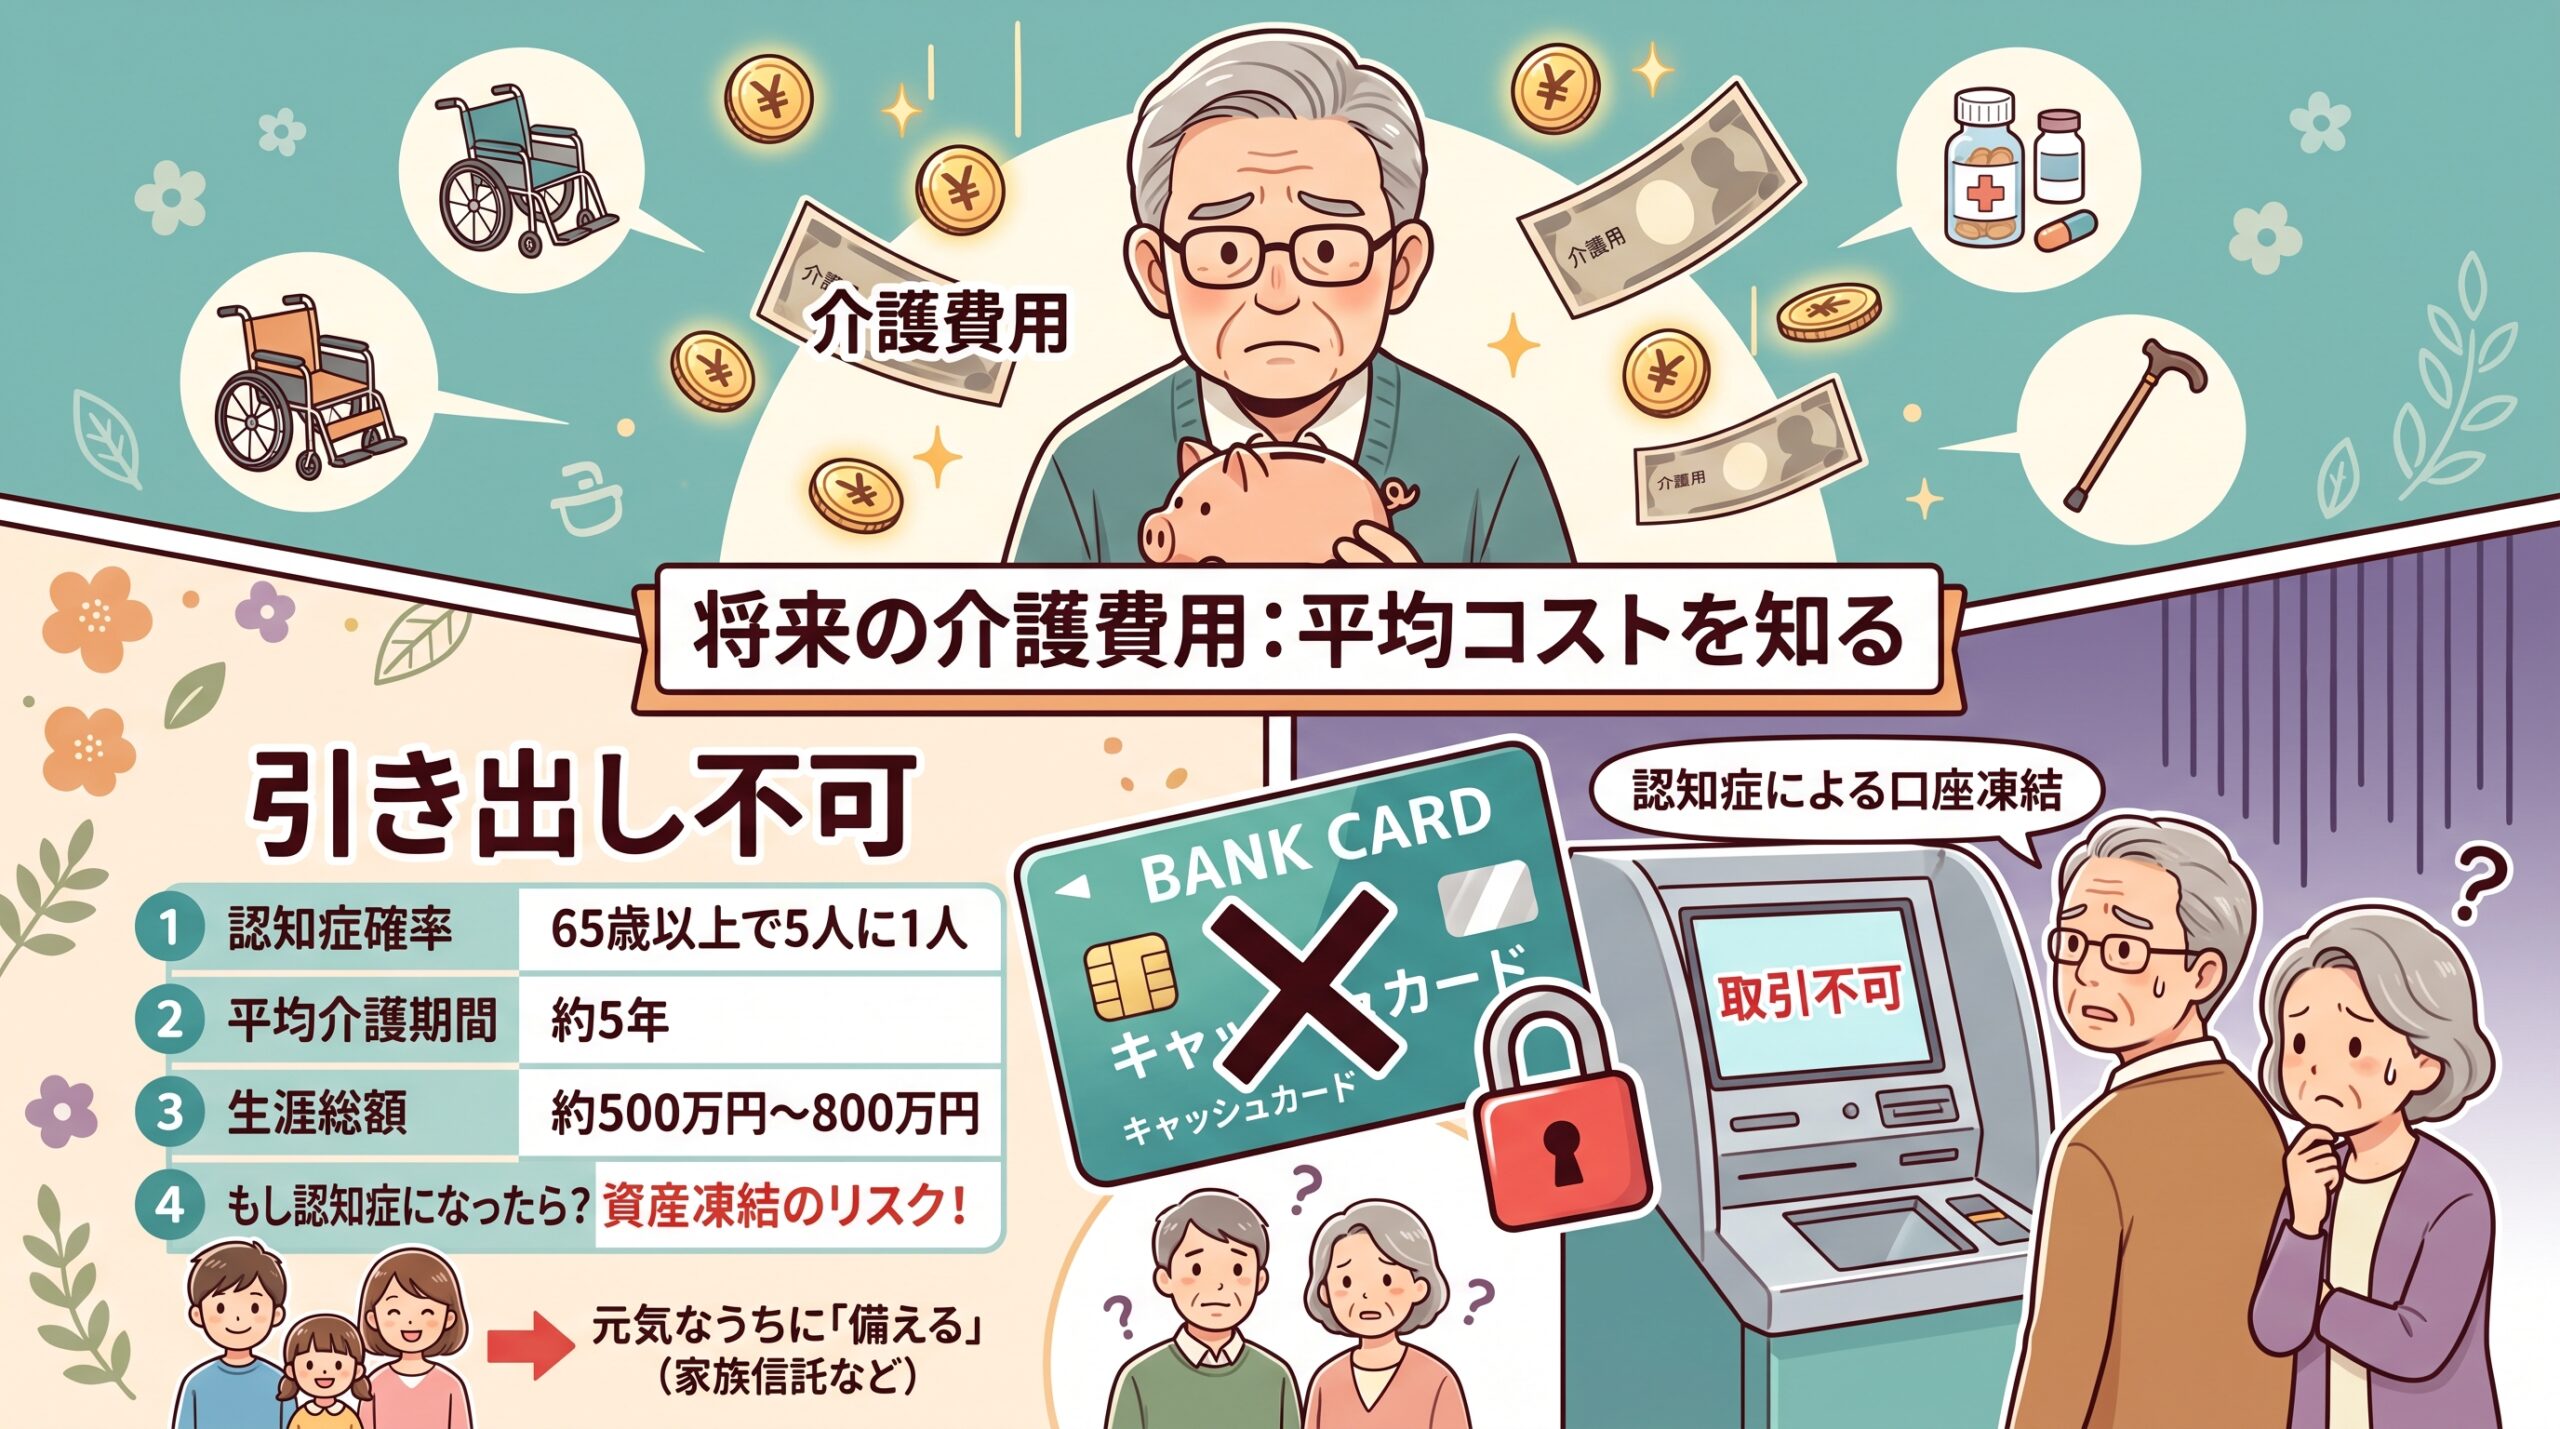
親が元気なうちは「まだ大丈夫」と思いがちだが、介護や認知症はある日突然直面するテーマ。
「お金はあるのに使えない」という盲点や、実際にいくらかかるのかという「現実」を正しく把握することが第一歩。
認知症の発症確率と「資産凍結」の知られざるリスク
認知症の発症確率
65歳以上の約5人に1人が認知症になると予測されており、80代・90代と年齢が上がるにつれて割合は急増します。
「認知症=口座凍結」のリスク
口座凍結の仕組み
認知症により意思確認が困難になると、金融機関は悪用防止のため本人の口座を凍結します。
生じるトラブル
・親の口座から介護費用や医療費が引き出せなくなる。
・施設入所費用を作るために「実家を売却」しようとしても、意思表示ができず契約が結べない。
結果
子世代が自分の資金から数百万円単位の介護費用を一時的に立て替える羽目になります。
介護にかかる費用の目安(一時費用・月額費用)
介護費用の全体像を把握しておくことで、事前の資金計画が立てやすくなります。
一時費用(初期費用)
平均目安額
約40万〜70万円
主な使い道・内容
手すりの設置・バリアフリー工事、介護ベッド等の購入
月額費用(在宅介護)
平均目安額
約5万〜9万円 / 月
主な使い道・内容一時費用(初期費用)
介護サービス自己負担分、オムツ代・日用品費
月額費用(施設介護)
平均目安額
約14万〜30万円以上 / 月
主な使い道・内容
施設利用料、居住費、管理費、食費
平均介護期間
約4年7ヶ月(54.5ヶ月)
トータル費用の目安
1人あたり約500万円〜800万円(施設利用や期間により変動)。親が2人いれば1,000万円超の管理が必要になる計算です。
口座凍結を防ぐ!今すぐ知っておくべき「3つの事前対策」
認知症になってからでは手遅れになるため、親が元気なうち(判断能力があるうち)の準備が不可欠です。
家族信託(かぞくしんたく)
親(委託者)が子(受託者)に財産の管理権限を託す契約。認知症になっても、子が信託専用口座から親の介護費用を支払ったり、実家を売却して施設費用に充てたりできます。
任意後見制度(にんいこうけんせいど)
将来の判断能力低下に備え、あらかじめ誰に後見人になってもらうかを契約で決めておく制度。
銀行の「代理人カード・代理人指名手続き」
日常的な生活費や小さな引き出しに対応できるよう、事前に手続きをしておく。
まとめ:元気なうちに親と「これから」を話そう
認知症や介護の備えで最も重要なのは「発症する前の事前準備」です。
まずは実家の通帳や印鑑の場所、将来どんな介護を受けたいかなど、軽い会話からコミュニケーションを始めてみましょう。