
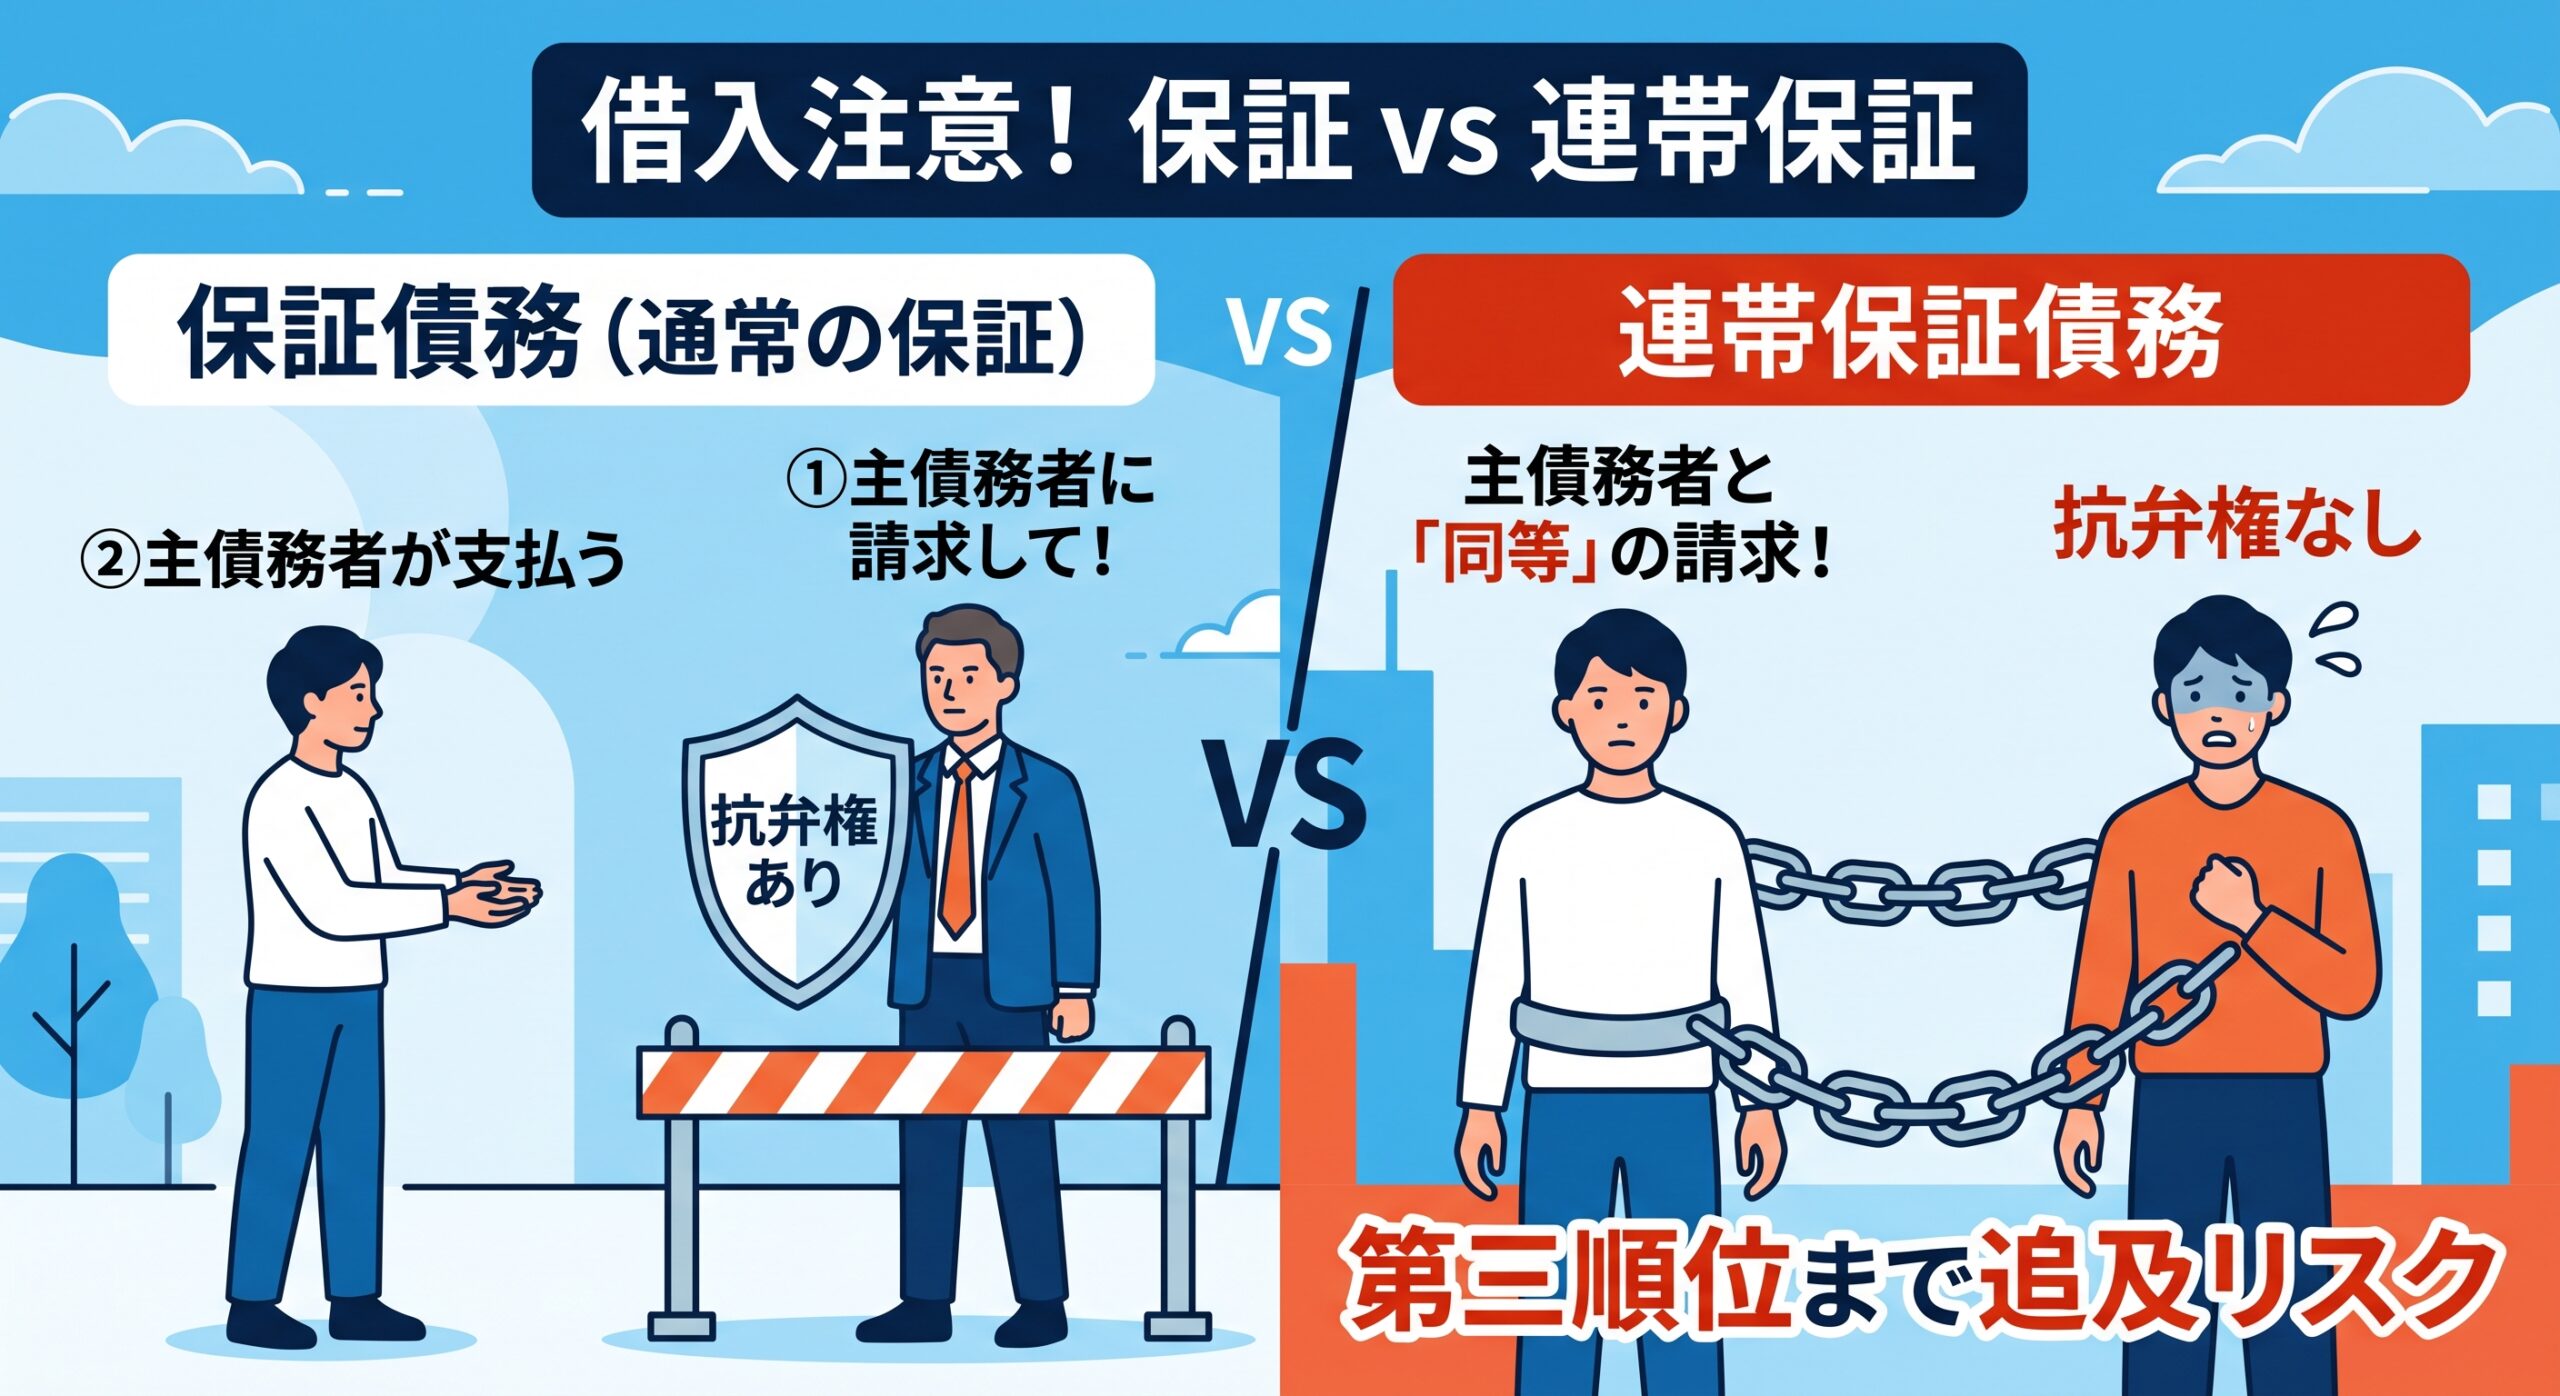
「知人の保証人になった」「会社の借入で連帯保証人になっている」——日常や事業の中で何気なく結んでしまう「保証契約」ですが、実は「保証債務」と「連帯保証債務」では、背負うリスクの重さが全く異なります。
特に「連帯保証債務」の場合、法的な防波堤が一切なく、最悪のケースでは二次・三次の関係者(第三順位以降)まで返済の請求が及ぶリスクがあります。
今回は、この2つの違いと、会社経営・事業借入で特に注意すべき理由をわかりやすく解説します。
保証債務と連帯保証債務の根本的な違い
一見似ている2つですが、法律上の扱いは「似て非なるもの」です。結論から言うと、保証人側に拒否する権利(守るための権利)があるかどうかが最大のポイントです。
保証債務(通常の保証人)
主債務者との立場
主債務者の「穴埋め」役
催告の抗弁権(まず本人に請求してと言える権力)
あり(主債務者に先に請求するよう言える)
検索の抗弁権(本人の財産を差し押さえてと言える権利)
あり(主債務者に返済能力があれば拒否できる)
分別の利益(保証人が複数いる場合、頭割りになる権利)
あり(保証人が2人いれば半額で済む)
連帯保証債務(連帯保証人)
主債務者との立場
主債務者と「ほぼ同等」
催告の抗弁権(まず本人に請求してと言える権力)
なし(主債務者を飛ばして請求されても断れない)
検索の抗弁権(本人の財産を差し押さえてと言える権利)
なし(主債務者に財産があっても拒否できない)
分別の利益(保証人が複数いる場合、頭割りになる権利)
なし(何人いても全員が全額の返済義務を負う)
普通の保証人であれば「まずは主債務者(お金を借りた本人)に請求してください」「主債務者の財産を差し押さえてください」と主張できます。
しかし、連帯保証人の場合はこれらが一切主張できません。 債権者(金融機関など)から見れば、「借主本人も連帯保証人も、実質まったく同じ債務者」なのです。
なぜ怖い?連帯保証債務は「第三順位」まで追いかけられる
連帯保証債務の本当の恐ろしさは、主債務者が支払えなくなったときだけにとどまらず、「連鎖的な追求」がどこまでも続く点にあります。
連帯保証の追求が及ぶイメージ(連鎖リスク)
第1順位:主債務者(お金を借りた会社・本人)
返済が滞る、または倒産する。
第2順位:連帯保証人(代表者や経営幹部)
主債務者に代わって全額の請求がいく。支払えない場合、個人の資産(自宅や預貯金)が差し押さえられる。
第3順位以降:連帯保証人の「相続人」や「追加の保証人」
連帯保証人が死亡したり自己破産した場合、そのリスクは配偶者や子供(相続人)、あるいは連帯保証人を保証していた別の関係者にまで波及します。
債権者は「回収できる場所」がある限り、第一順位→第二順位→第三順位…と徹底的に追及を続けます。
特に「相続」が発生した場合、親が良かれと思って会社の連帯保証人になっていたばかりに、事情を知らない子供が巨額の借金を突然背負わされる(または相続放棄を迫られる)といったトラブルが後を絶ちません。
特に会社の借入(事業融資)で注意すべきポイント
日本の商習慣では、事業資金の融資において「経営者個人の連帯保証(経営者保証)」を求められるケースが長年続いてきました。
会社経営で連帯保証を結ぶ際、以下のリスクを必ず認識しておく必要があります。
「法人」と「個人」の境界が消える
いくら会社を「株式会社(有限責任)」にしても、代表者が連帯保証人になった時点で、個人の財産(自宅・個人の預金等)まで有限責任ではなくなります。会社が倒産すれば、経営者個人も自己破産に追い込まれる構造です。
事業承継・世代交代の大きな障害になる
親から子へ、あるいは現社長から後任へ事業を譲る際、連帯保証の引き継ぎがネックとなり、事業承継がスムーズに進まない原因になります。
「経営者保証に関するガイドライン」の活用を
近年は国の後押しもあり、一定の要件(法人と個人の資産分離、適切な情報開示など)を満たせば、経営者保証なし(連帯保証なし)で融資を受けられるケースが増加しています。新規借入や既存融資の借換時には、必ず「保証解除」の交渉を検討しましょう。
まとめ:連帯保証人に名前を書く前に
通常の保証人
法的な防御力があり、主債務者の次に請求される。
連帯保証人
防御力はゼロ。自分自身が借りたのと同じ重みを持つ。
第三順位への波及
個人の倒産や死後、家族(相続人)にまで追求が届くリスクがある。
会社の経営や知人との付き合いの中で「ちょっと名前を貸すだけ」「形だけの保証だから」と言われても、連帯保証である限り「実質的に自分がその金額を借りる」のと全く同じです。
ハンコを押す前にリスクの範囲(第三順位や家族への影響まで)を再確認し、事業融資であれば「経営者保証の解除・回避」に向けた対策を講じることが重要です。