
親の認知症対策や介護の準備を進めるなかで、「成年後見制度」という言葉を耳にしたことがある方は多いのではないでしょうか。
「親の銀行口座が凍結されたから、後見人を立てて解約しよう」 「長男の私が後見人になって、親の介護費用を管理しよう」
そう考えて制度の利用を検討される方が多いのですが、実はここに大きな落とし穴が存在します。
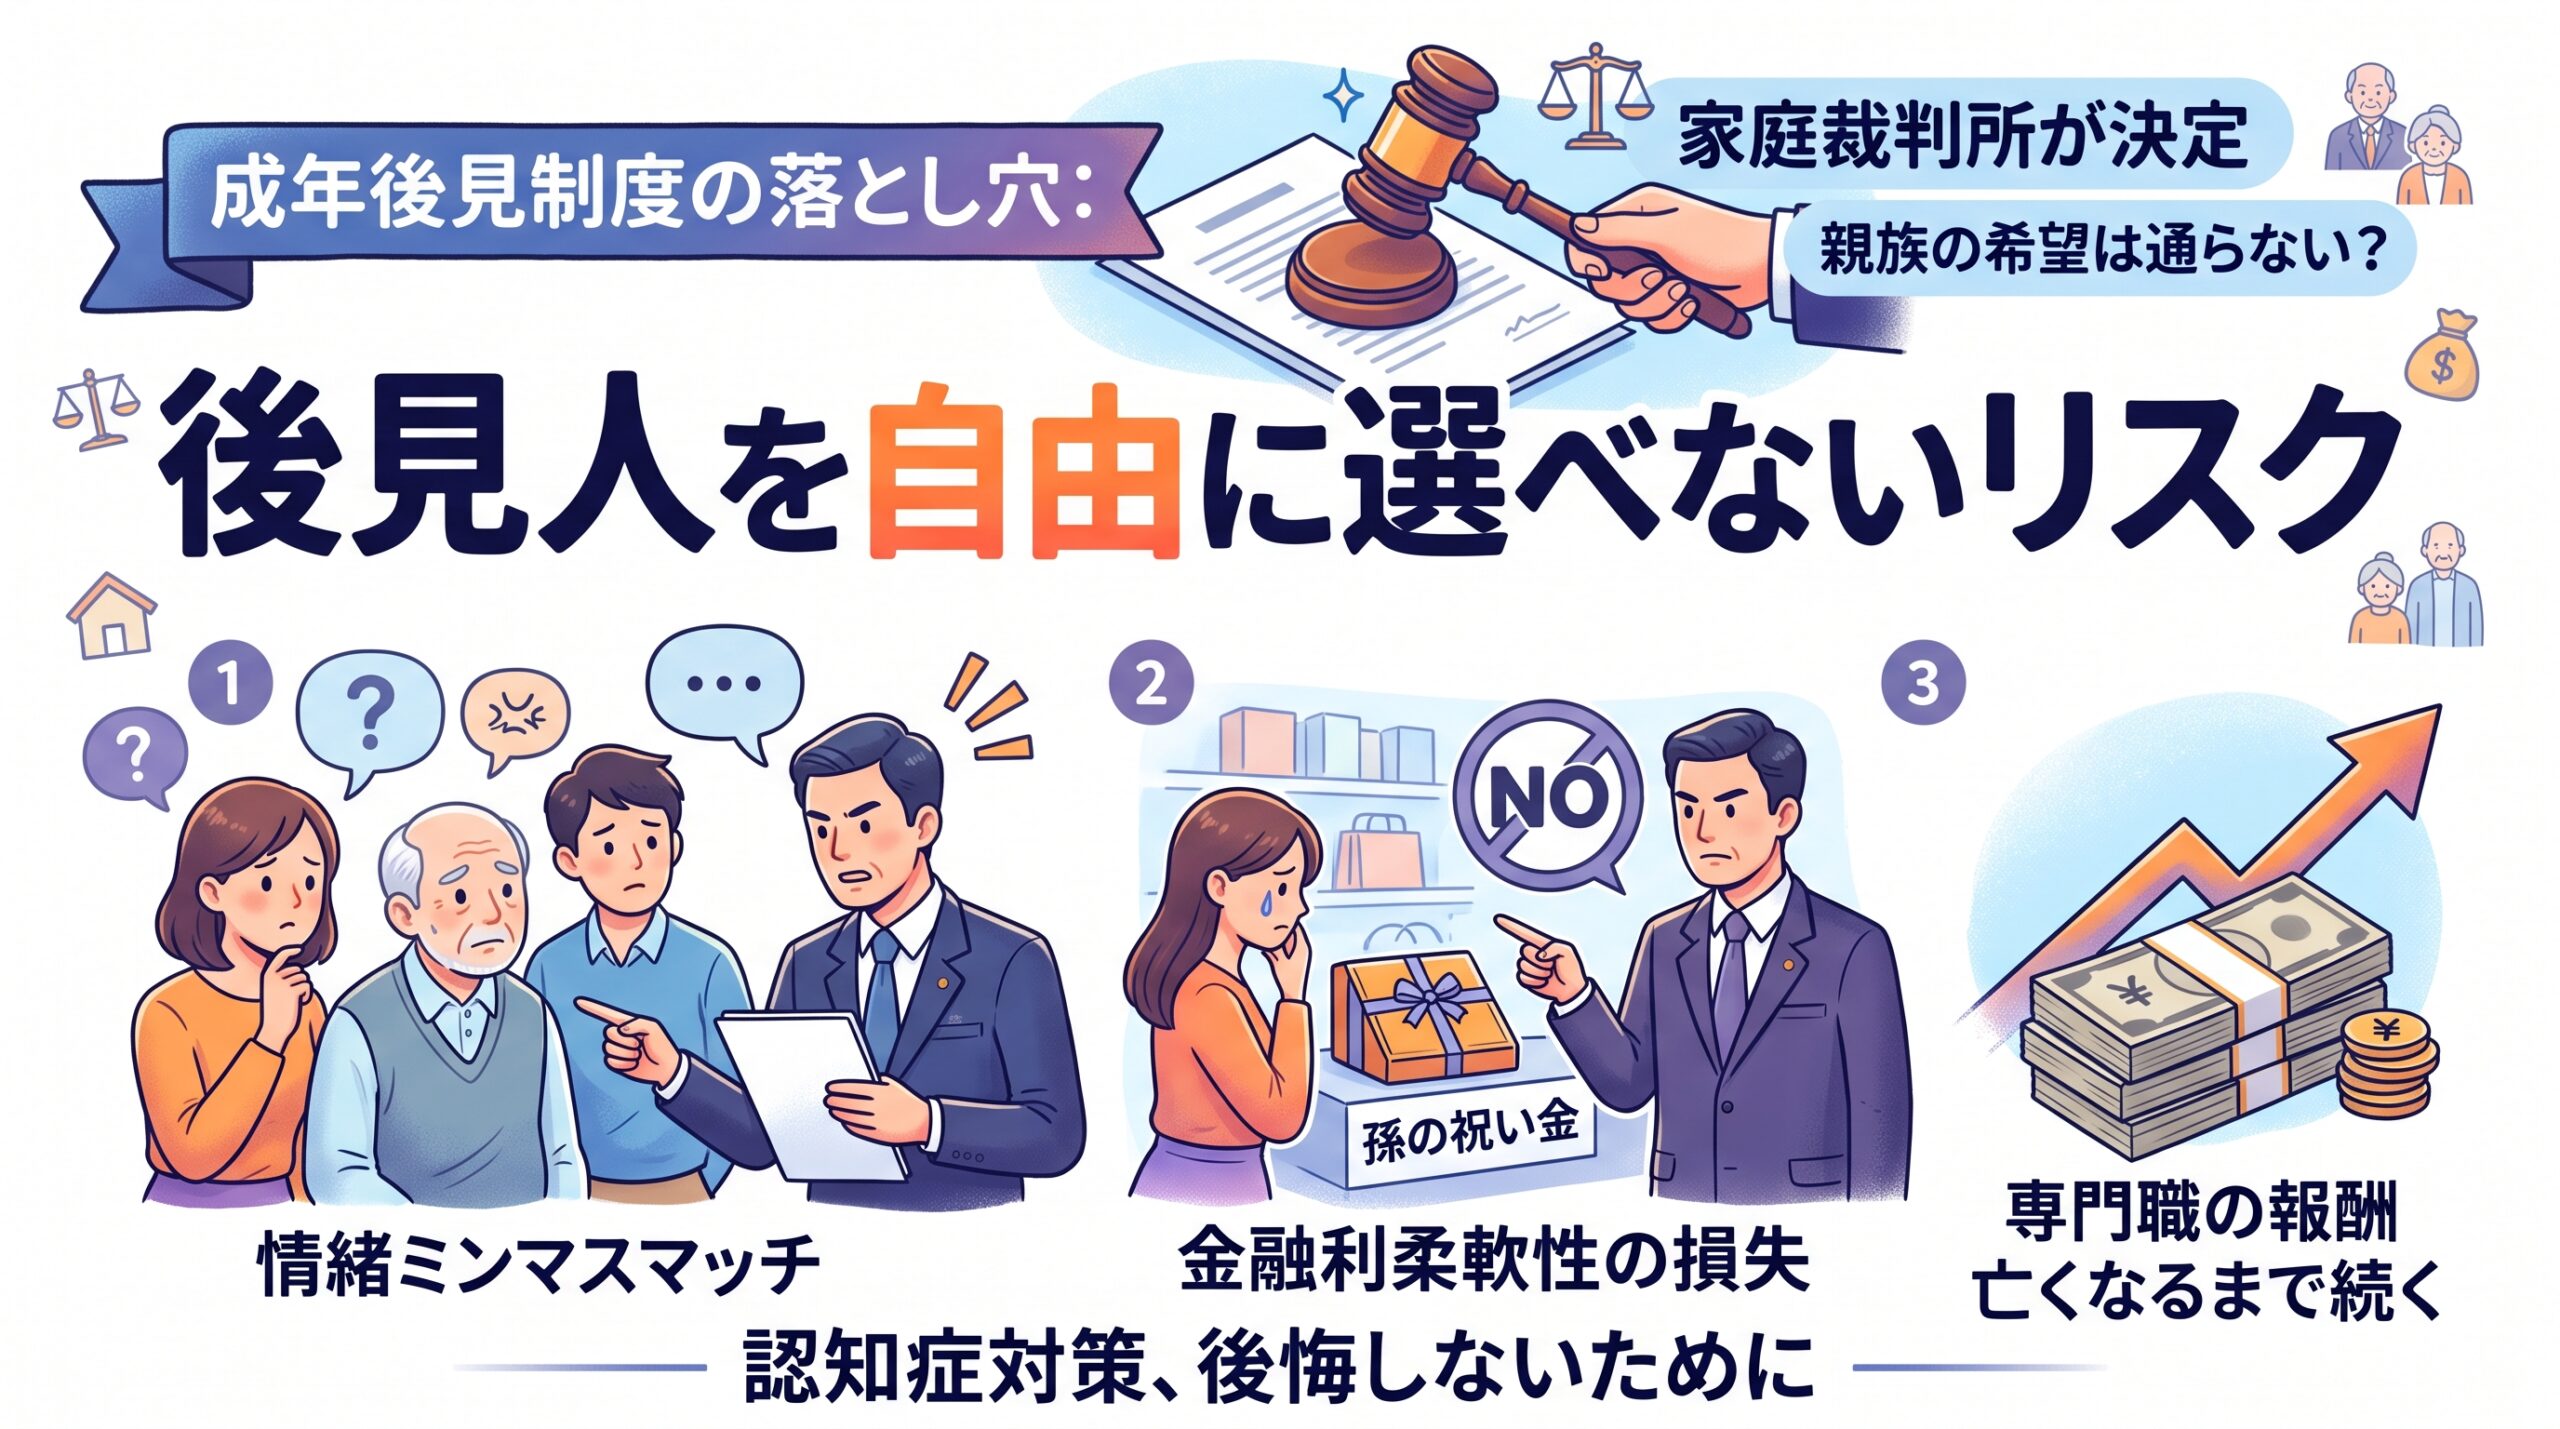
それが、「家族が望む後見人を自由には選べない」という問題点です。
今回は、成年後見制度において「選任」が思い通りにいかないことでどのようなトラブルや不満が生じるのか、具体的なリスクと解決策を解説します。
希望通りの人が選ばれるとは限らない?後見人を決めるのは「家庭裁判所」
成年後見制度(法定後見)を利用する際、申立書に「後見人候補者」として家族の名前を書くことができます。そのため、「家族を書いておけばそのまま選ばれるだろう」と思いがちです。
しかし、最終的に後見人を誰にするかを決定するのは「家庭裁判所」です。
最高裁判所のデータによると、親族が後見人に選ばれる割合は全体の約2割程度に過ぎません。残り約8割は、弁護士・司法書士・社会福祉士などの「第三者(専門職)」が選ばれています。
特に以下のようなケースでは、親族ではなく専門職が選ばれる傾向が強くなります。
- 親族間に少しでも意見の食い違いがある場合
- 管理すべき財産(預貯金や不動産)の額が大きい場合
- 申立人と本人の利益が相反する(遺産分割協議など)場合
「後見人を選べない」ことで生じる3つの具体的トラブル
「後見人を選べない」ことで生じる3つの具体的トラブル
1. 家族の想いや事情が理解されにくい
専門職後見人は、法的な手続きや財産管理のプロですが、本人の過去の暮らしや家族の情愛まで把握しているわけではありません。そのため、事務的・機械的な対応になりがちで、「冷たい」「家族の気持ちを分かってくれない」といった不満が生まれやすくなります。
2. 支出の融通が一切利かなくなる
成年後見制度の目的は、あくまで「本人の財産を守ること(維持・保全)」です。 そのため、次のような支出は「本人のためにならない」と判断され、後見人から拒否される可能性が高くなります。
- 孫への入学祝いや結婚祝い
- 家族みんなで行く旅行費用
- 実家のリフォーム(本人の生活に直接関係ない部分)
- 節税目的の贈与や不動産活用
これまで家族内で当たり前に行われていたお金のやり取りが、すべてストップしてしまうのです。
3. 亡くなるまで「後見報酬」が発生し続ける
専門職が後見人に就任すると、本人の財産額に応じて月額2万〜6万円程度の報酬が発生します。この報酬は、本人が亡くなるまで毎年払い続けなければなりません。 仮に年間30万円の報酬が10年続けば、合計300万円が本人の財産から引かれていくことになります。
「相性が悪いから変更したい」は通用しない
「選ばれた専門職の人と意見が合わないから、別の人に変えてほしい」 そう思っても、後見人の変更や解任は原則として認められません。
後見人をやめさせることができるのは、後見人に業務上横領や著しい怠慢などの「不正行為」があった場合に限られます。「対応が冷たい」「お金を出してくれない」といった理由では、解任請求を出しても認められないのが現実です。
つまり、一度スタートしてしまうと、「選べない後見人」と本人が亡くなるまで付き合い続けなければならないのです。
自分で後見人を選ぶための対策は?
認知症になってから利用する「法定後見制度」では、後見人を自由に選ぶことができません。
しかし、親の判断能力がしっかりしているうち(生前)であれば、以下のような選択肢があります。
任意後見制度
判断能力が低下する前に、「誰に」「どんな権限を与えるか」をあらかじめ契約で決めておく制度。自分が信頼できる家族や専門職を自分で指定できます。
家族信託
親が元気なうちに、不動産や預貯金の管理・処分権限を信頼できる子供に託す仕組み。家庭裁判所の関与を受けずに、柔軟な財産管理・生活支援が可能になります。
まとめ
成年後見制度は、判断能力が低下した方を悪質な詐欺や不利益から守るための大切な制度です。 しかし、「家族が自由に管理できる制度」だと誤解して利用すると、「思い通りに後見人が選べない」「お金が自由に使えなくなる」といった大きなストレスを抱えることになります。
親や自分が将来困らないためには、認知症になる前に「任意後見」や「家族信託」などの生前対策を進めておくことが極めて重要です。