
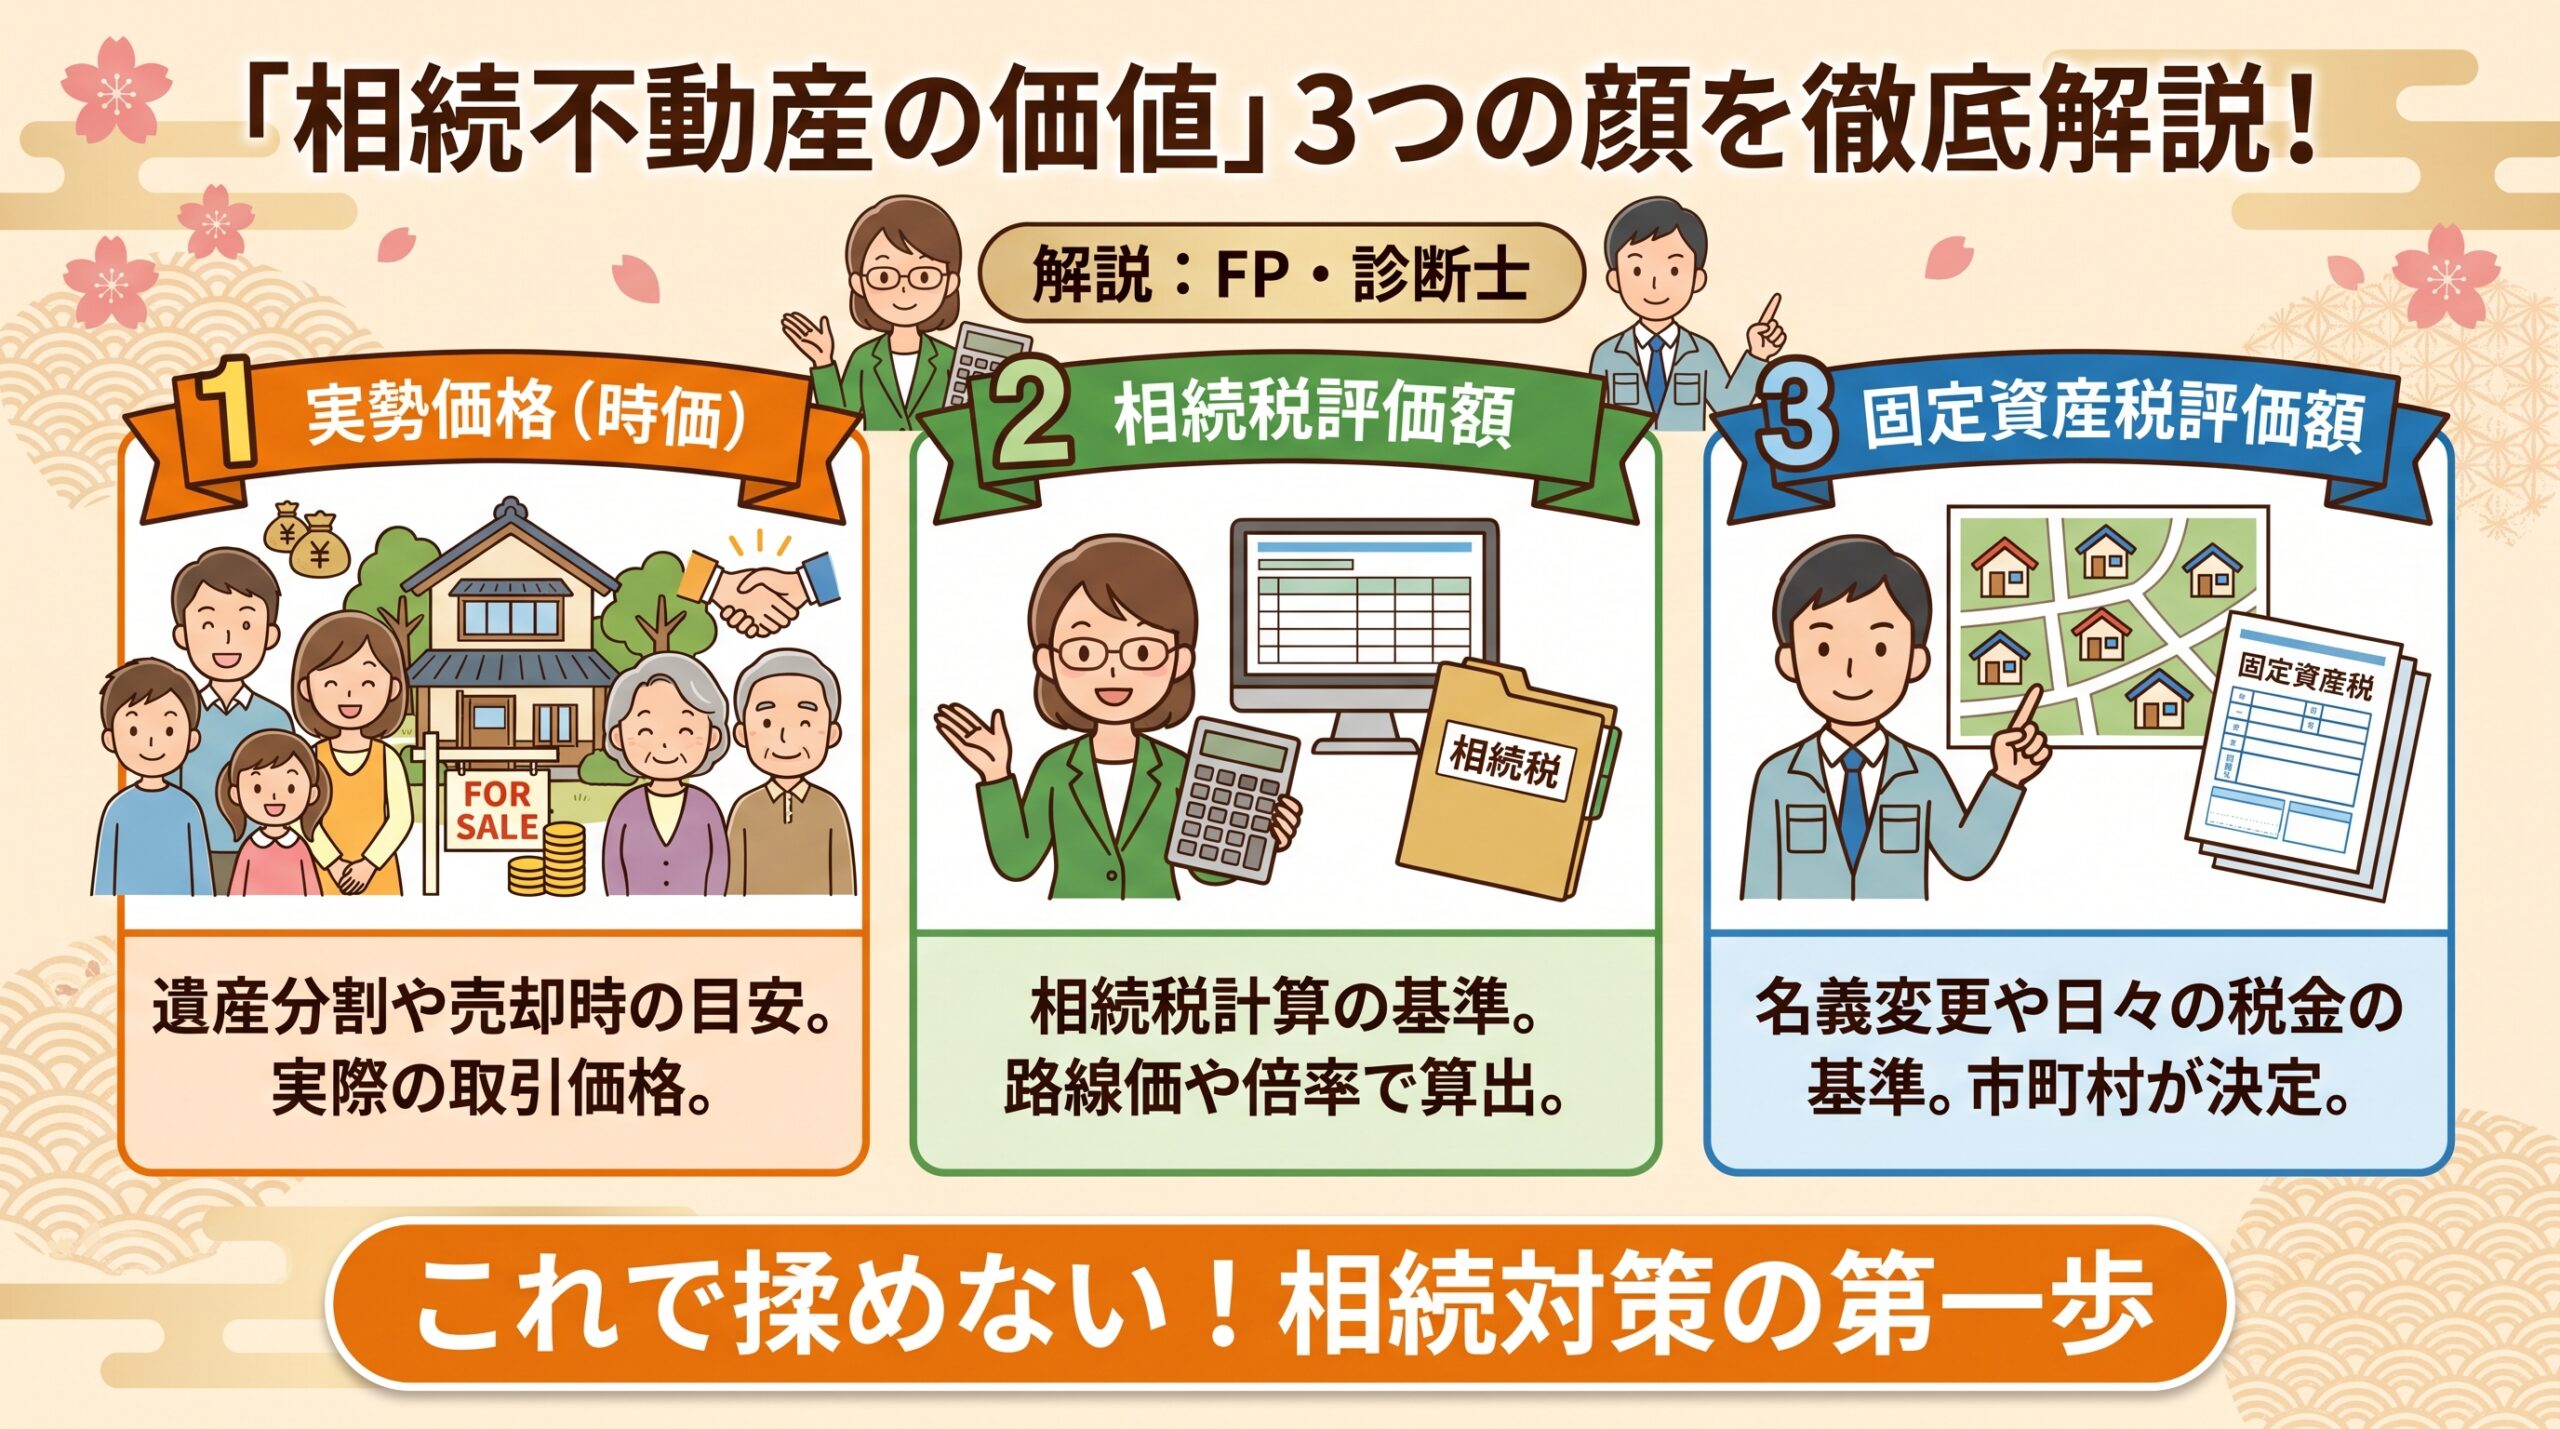
相続手続きで不動産が関わると、多くの方が「この家(土地)はいくらと評価すればいいのか?」という疑問にぶつかります。
結論からお伝えすると、不動産の価値には用途に応じた「複数の基準」が存在します。 遺産分割協議で使う額と、相続税申告で使う額を混同してしまうと、親族間のトラブルや税務上の不利益につながるため注意が必要です。
本記事では、相続時に知っておくべき不動産評価の基礎知識と、具体的な確認手順をわかりやすく解説します。
相続で使われる不動産の「3つの評価基準」
相続手続きでは、目的に応じて主に以下の3つの価値を使い分けます。
実勢価格(時価)
主な利用目的
遺産分割協議・売却
特徴・目安
実際に市場で売買される価格。不動産鑑定や査定で把握する。
相続税評価額
主な利用目的
相続税の計算
特徴・目安
国税庁の基準(路線価・倍率方式)。実勢価格の7〜8割程度が目安。
固定資産税評価額
主な利用目的
名義変更(登記)の登録免許税
特徴・目安
市町村の課税台帳に基づく価格。実勢価格の6〜7割程度が目安。
遺産分割(分け合い方):親族間で公平に分けるためには、原則として「実勢価格」をベースに話し合います。
税金計算: 相続税の有無や税額を調べる際は「相続税評価額」を使用します。
不動産価値の確認手順
不動産の価値を正しく把握するための具体的な手順です。
①固定資産税の納税通知書を確認する
毎年春頃に届く通知書(課税明細書)で、「固定資産税評価額」を確認します。名義変更(相続登記)の際に必ず使用します。
②路線価(または倍率)を調べる
国税庁の「財産評価基準書 路線価図・評価倍率表」で確認できます。土地の形状や道路状況に応じた補正を行って相続税評価額を計算します。
③不動産会社に査定を依頼する(または査定サイトを活用)
将来的な売却や、遺産分割協議で実際の市場価格を把握したい場合は、近隣の取引事例をもとに不動産会社から査定を取り寄せます。
トラブルを防ぐための3つのポイント
遺産分割で「相続税評価額」をそのまま使わない
相続税評価額は時価より低いことが多いため、特定の人だけが不動産を引き継ぐ場合、他の相続人から「時価で計算すべきだ」と不満が出る原因になります。
小規模宅地等の特例を活用する
自宅の土地を相続する場合、一定要件を満たせば相続税評価額が最大80%減額される特例があります。評価額の試算時に必ず確認しましょう。
専門家(税理士・不動産鑑定士・司法書士)へ相談する
土地の形状が複雑な場合や、名義変更・節税対策・遺産分割の合意が難しい場合は、早めに専門家へ相談することをお勧めします。
まとめ
不動産の相続では、「税金計算のための価値」と「分け合うための価値」を分けて考えることが第一歩です。まずは固定資産税評価額や路線価の確認から始めてみましょう。