
家族が亡くなった際、避けて通れないのが「相続」の手続きです。しかし、プラスの財産(預貯金や不動産)だけでなく、マイナスの財産(借金や住宅ローン)がどれくらいあるか分からない場合、どう対処すべきか迷う方も多いのではないでしょうか。
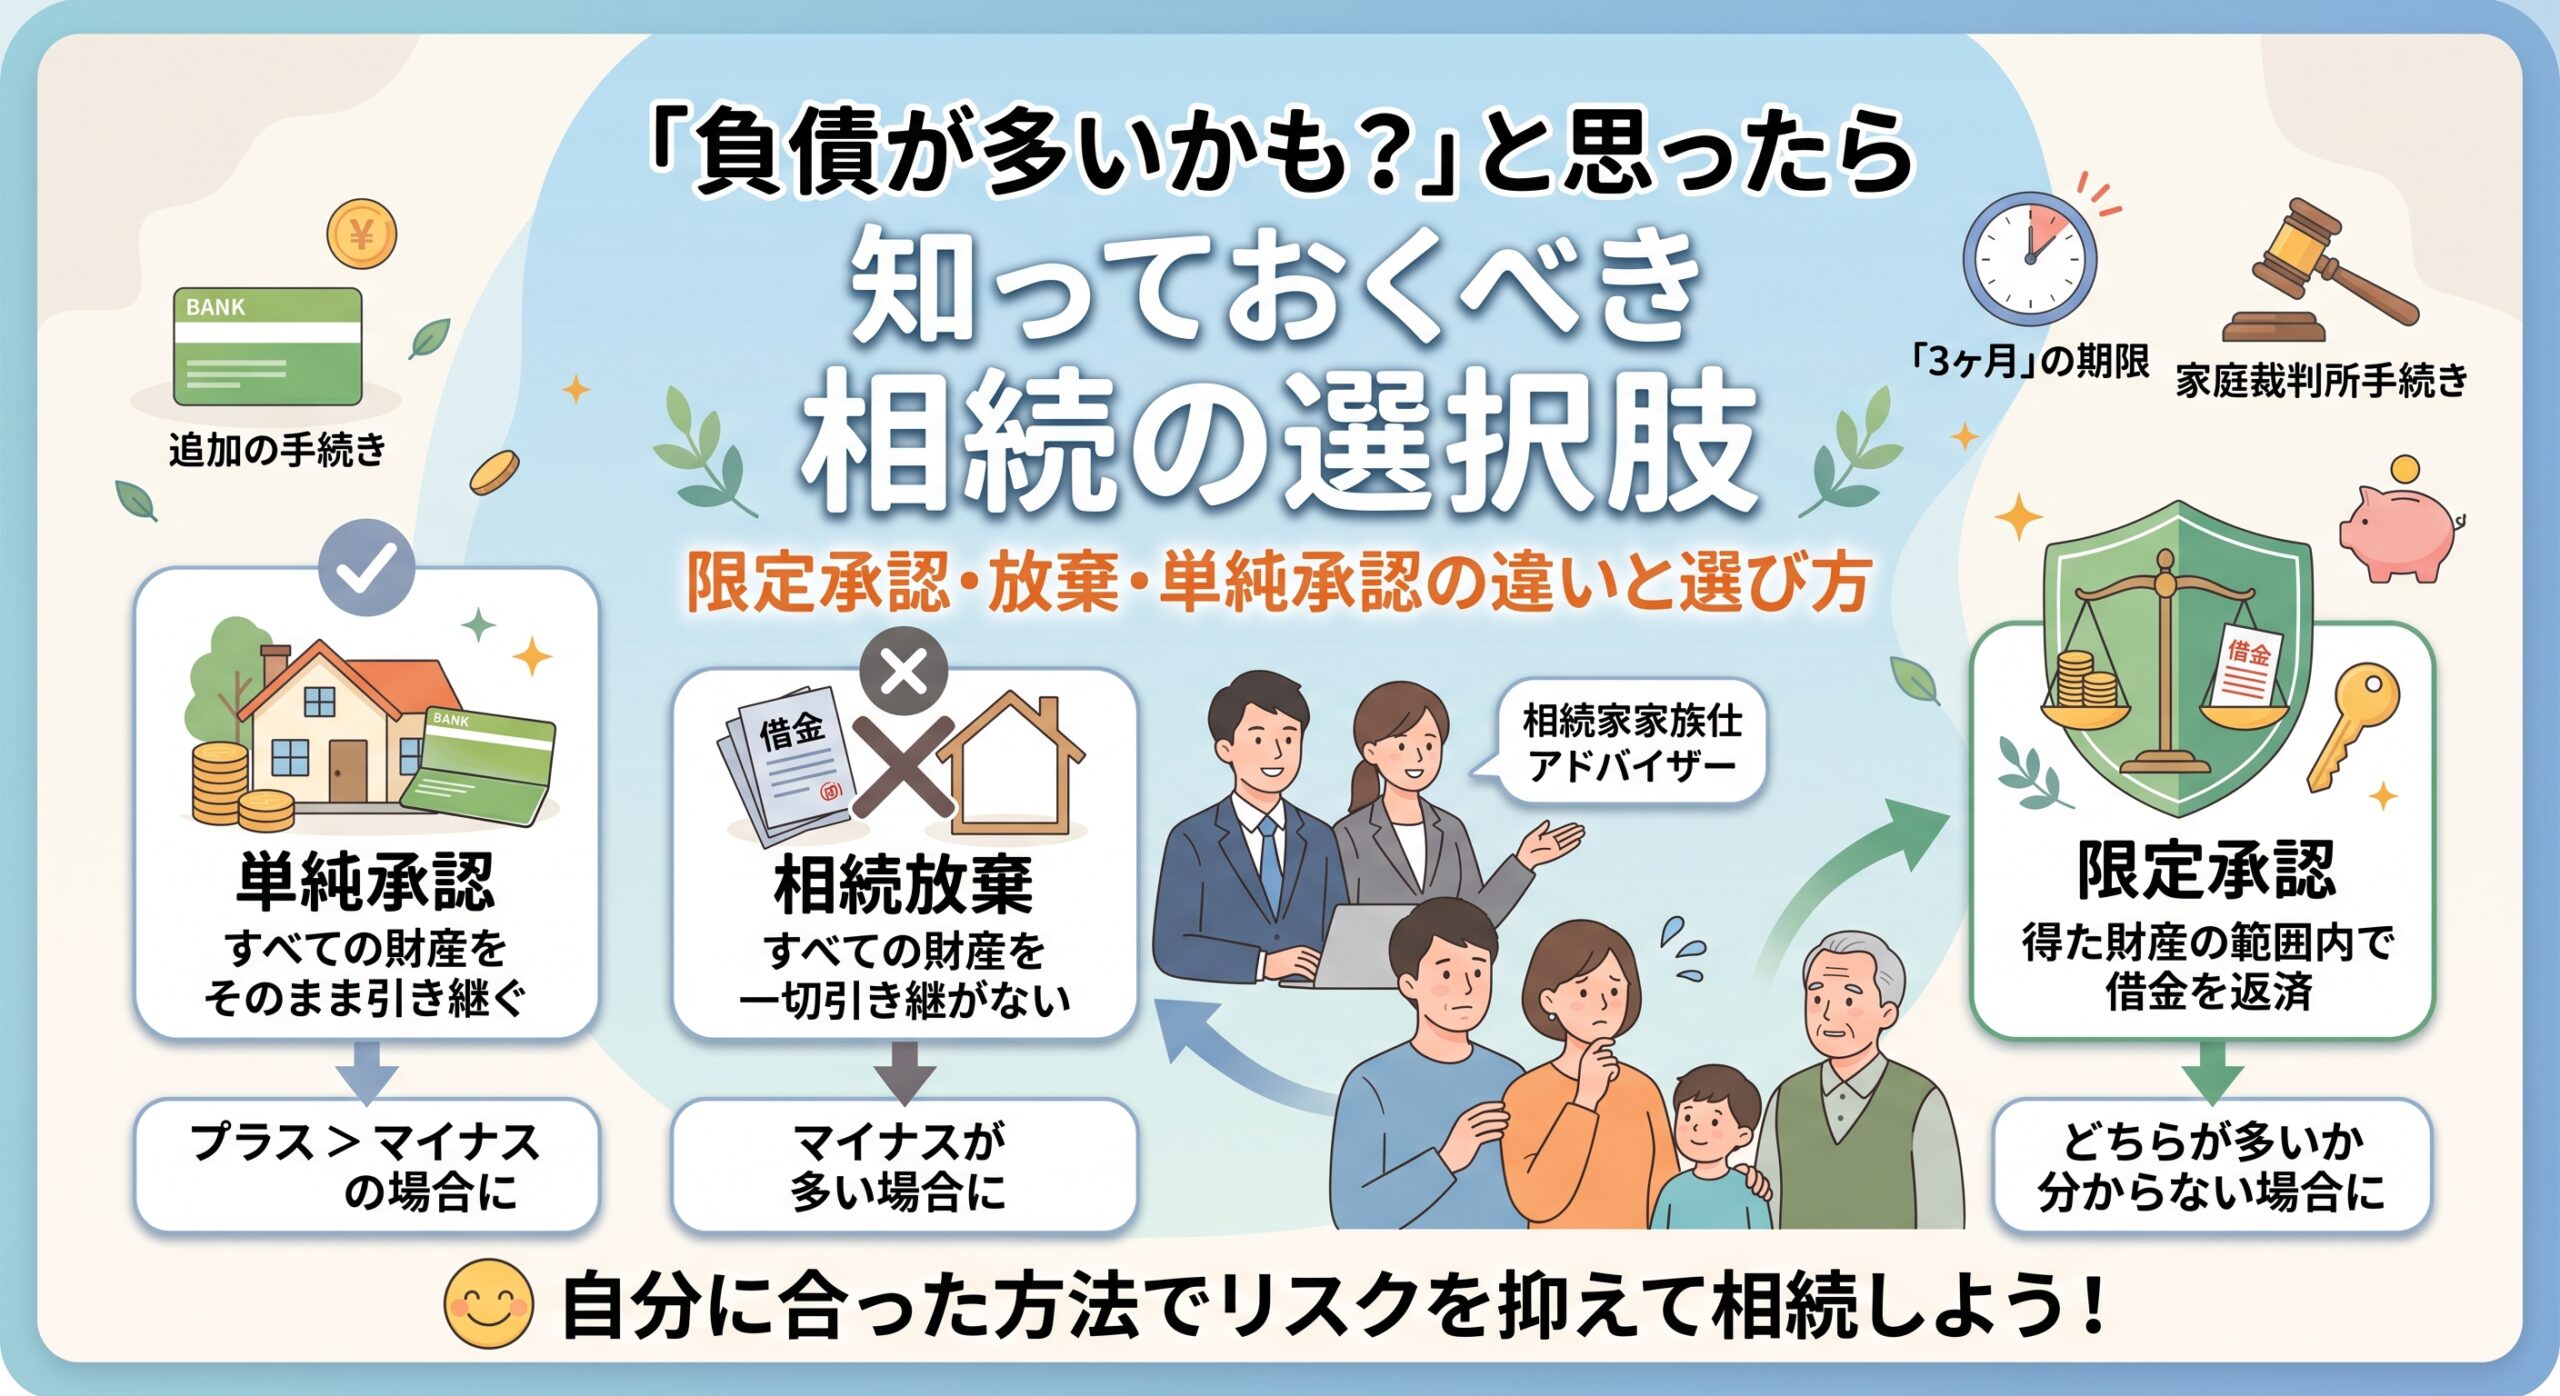
相続の手続きには、大きく分けて「単純承認」「相続放棄」「限定承認」の3つの選択肢があります。本記事では、特にリスクを抑えて相続できる「限定承認」を中心に、各手続の特徴と判断基準をわかりやすく解説します。
相続における3つの基本スタイル
相続が発生した際、相続人は以下の3つの方法から選択します。
単純承認
概要
プラス・マイナスすべての財産をそのまま引き継ぐ
主な特徴・どんな人向けか
・特別な手続きは不要(放置すると自動的にこれになる)
・あきらかにプラスの財産が多い場合
相続放棄
概要
プラス・マイナスすべての財産を一切引き継がない
主な特徴・どんな人向けか
・家庭裁判所での手続きが必要
・借金などのマイナス財産があきらかに多い場合
限定承認
概要
得たプラスの財産の範囲内でのみ、マイナスの財産(借金)を弁済する
主な特徴・どんな人向けか
・家庭裁判所での手続きが必要
・プラスとマイナスのどちらが多いか分からない場合
リスクを抑える「限定承認」とは?
限定承認とは、「相続によって得たプラスの財産の限度で、故人の借金などの責任を負う」という制度です。
限定承認のメリット
借金を背負うリスクがない
もしマイナスの財産がプラスを上回っていても、手に入れた財産以上の自己資金から返済する必要はありません。
残った財産を手に入れられる
すべての債務を清算した結果、プラスの財産が残った場合は、その残額を引き継ぐことができます。
特定の財産(実家など)を手元に残せる
「先買権(せんばいけん)」という制度を利用することで、鑑定評価額の相当額を支払えば、実家などの思い出の品を競売にかけずに残すことが可能です。
限定承認のデメリット・注意点
相続人「全員」の同意が必要
共同相続人がいる場合、1人でも反対すると選択できません(ここが最大のハードルとなります)。
手続きが極めて複雑
家庭裁判所への申立てのほか、官報への告示、清算人の選任、財産の換価(売却)手続きなど、非常に手間と時間がかかります。
みなし譲渡所得税の発生
不動産などを限定承認で引き継ぐ場合、税法上「含み益に対する課税(みなし譲渡所得税)」が発生することがあり、専門家による事前シミュレーションが必須です。
どの方法を選ぶべき? 判断チェックリスト
状況に合わせて、どの選択肢を取るべきか検討しましょう。
プラスの財産が確実・明らかに多い→単純承認
借金などの負債が明らかに多く、何も引き継ぎたくない→相続放棄
借金の全体像が分からない、または実家などの特定の財産だけはどうしても手元に残したい→限定承認
必ず押さえるべき「3ヶ月の壁」と注意点
相続方法を決める上で最も重要なルールが「熟慮期間(じゅくりきかん)」です。
期限は「相続開始を知った日から3ヶ月以内」
この期間内に家庭裁判所へ「相続放棄」または「限定承認」の申立てを行わない場合、自動的に「単純承認」をしたものとみなされます。
財産の処分に注意!
熟慮期間中であっても、故人の預貯金を引き出して使ったり、故人の所有物を売却・名義変更したりすると、法的に「単純承認」したとみなされ、限定承認や放棄ができなくなるリスクがあります。
まとめ:悩んだら早めに専門家へ相談を
限定承認は「借金リスクを遮断しつつ、財産を残せる可能性がある」非常に有効な制度ですが、手続きの難易度が高く、「相続人全員での同意」と「3ヶ月以内という厳しい時間制限」が存在します。
「財産の調査が間に合わない」「限定承認を使いたいけれど手続きが不安」という場合は、放置せず、弁護士・司法書士・税理士などの専門家へ早めに相談することをおすすめします。