
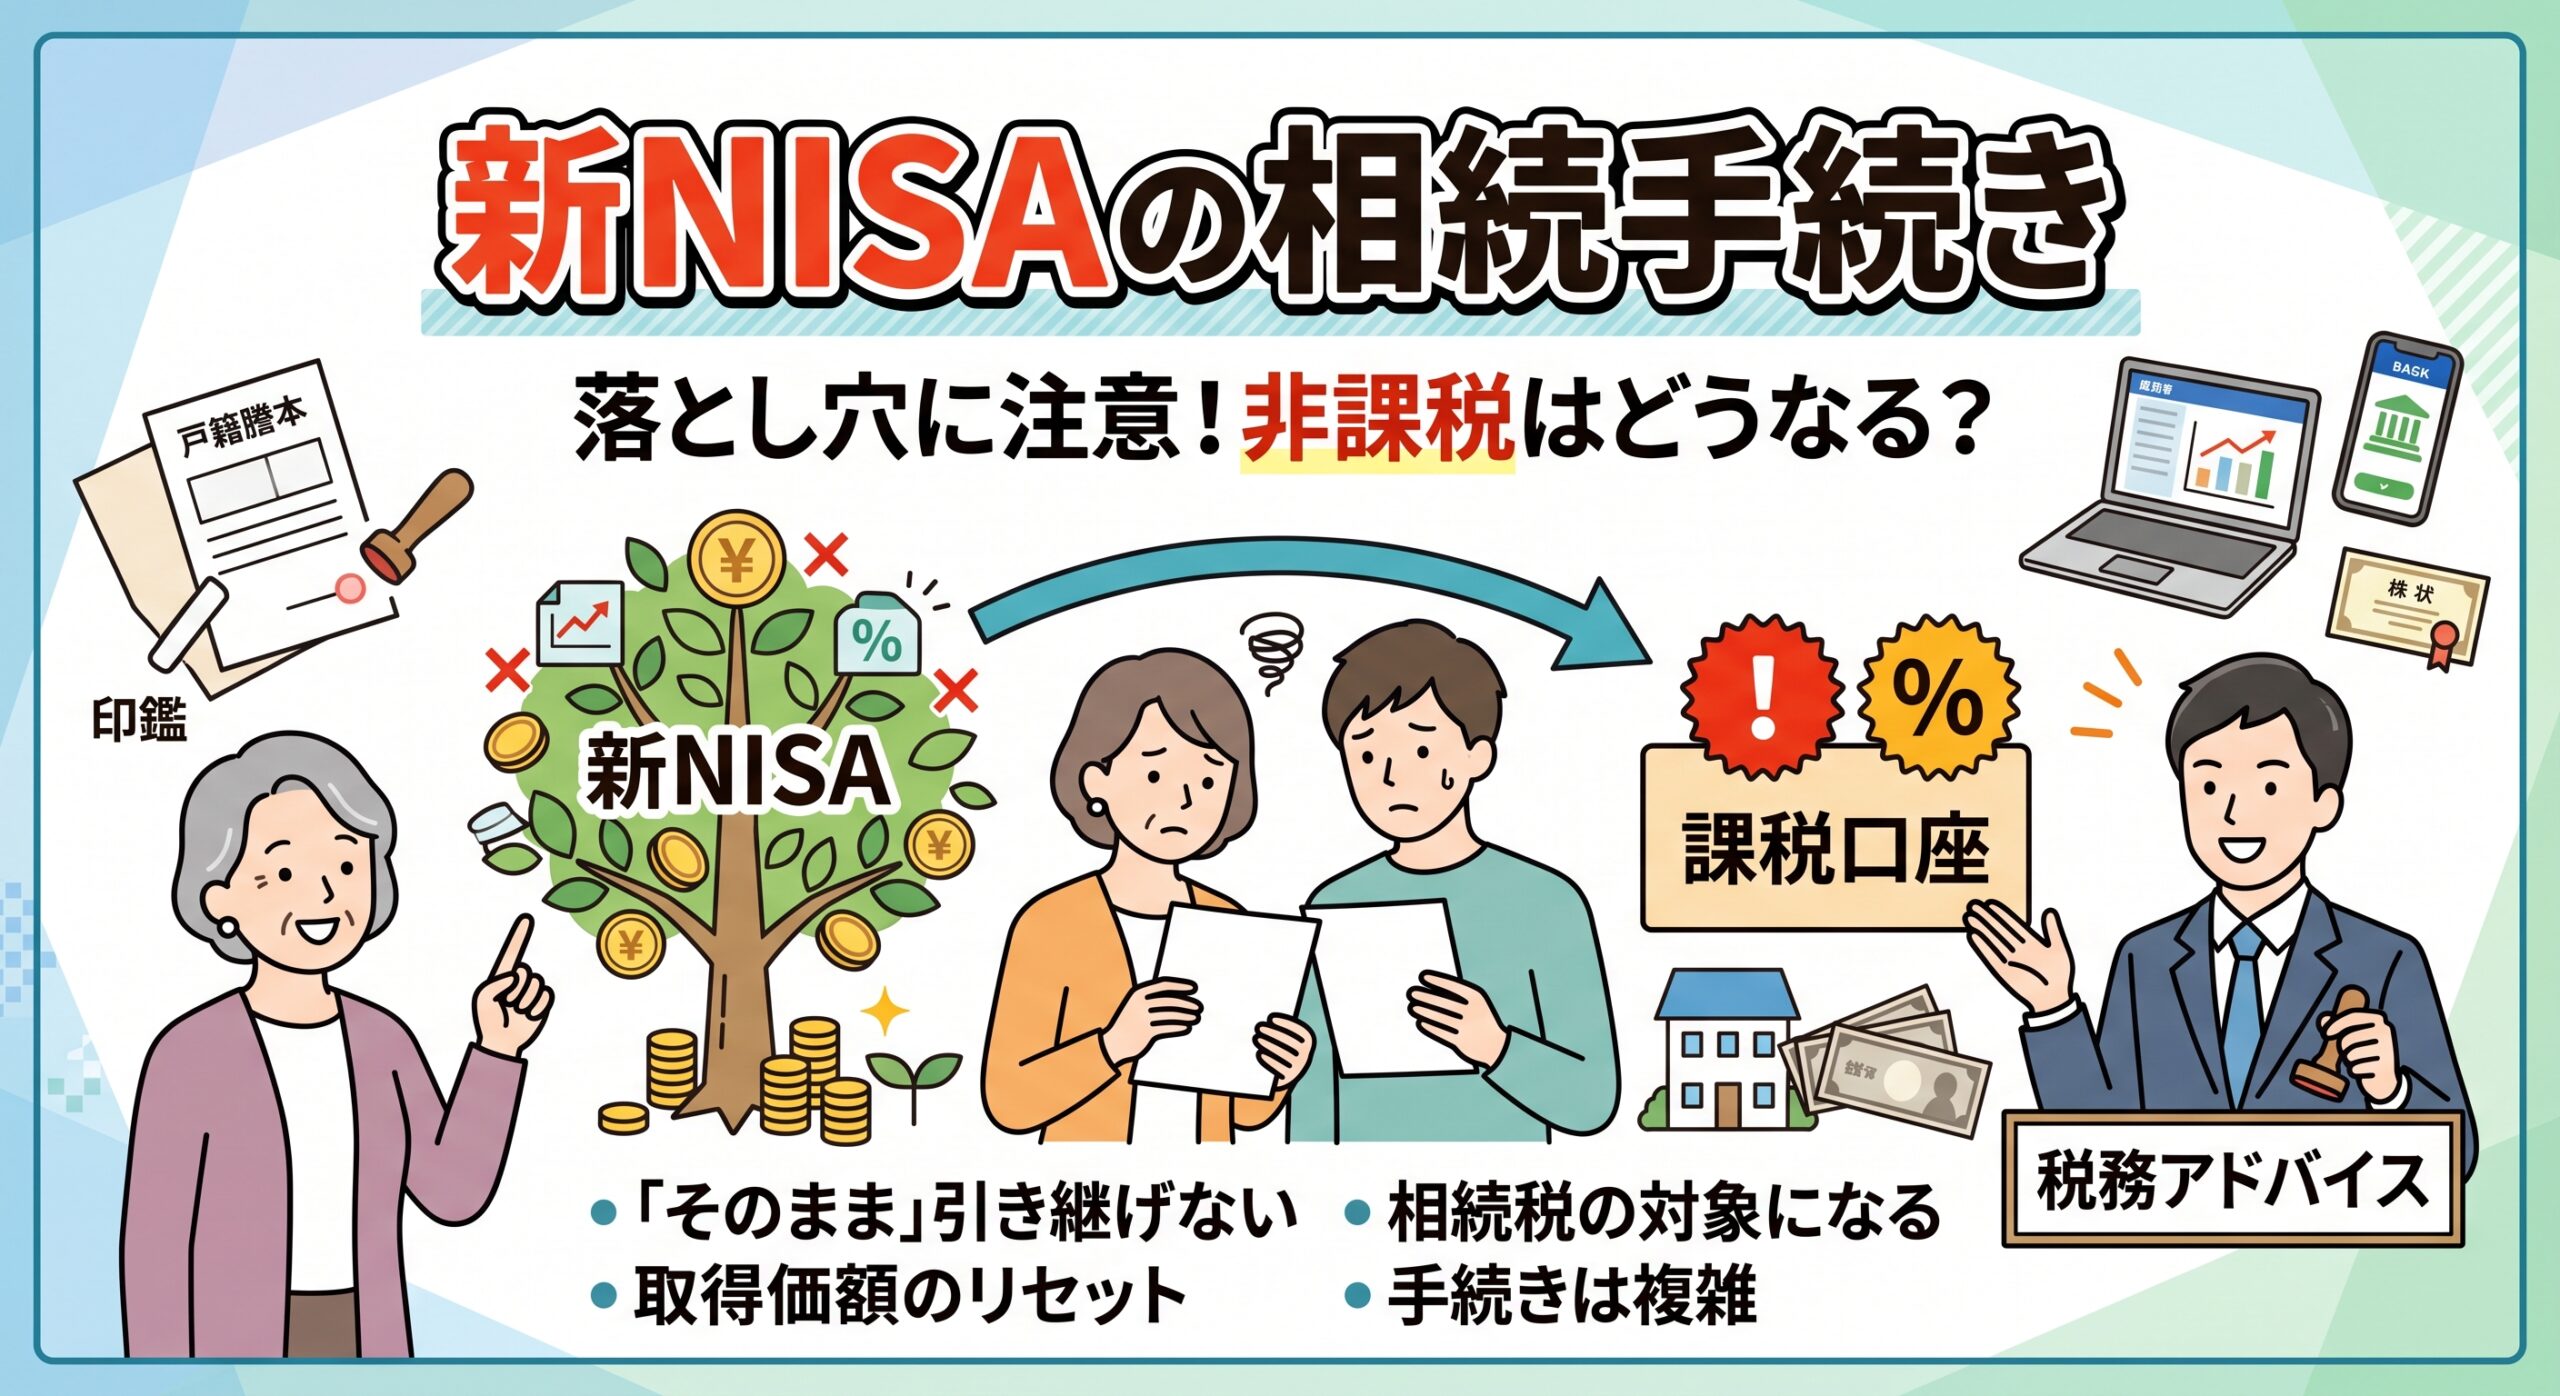
新NISAの普及により、幅広い世代で投資が身近になりました。しかし、もしNISA口座を持つご家族が亡くなった場合、その口座や株式はどうなるのでしょうか?
「NISAだから非課税のまま引き継げる」と誤解されている方も多いですが、実は注意すべき落とし穴があります。今回は、新NISA口座の相続手続きと税金のルールについて解説します。
NISA口座は「そのまま」引き継げない
結論から言うと、亡くなった方のNISA口座を、相続人がそのまま引き継ぐことはできません。
NISAの非課税メリットは、あくまで「口座名義人が生きている間」に限られます。そのため、口座名義人が亡くなった瞬間に非課税措置は終了し、保有していた株式や投資信託などは、相続人の「課税口座(特定口座または一般口座)」へ移管されることになります。(※相続人自身のNISA口座へ直接移管することもできません。)
税金の扱いはどうなる?「取得価額」のリセットに注意
ここで気になるのが税金の扱いです。
・亡くなるまでの利益(含み益):非課税
・亡くなった後の利益・配当金:課税対象
NISA口座から相続人の口座へ資産を引き継ぐ際、その金融商品の「取得価額」は、故人が買ったときの価格ではなく「亡くなった日の時価(終値)」にリセットされます。 将来、相続人がその商品を売却した際は、このリセット後の価格との差額(譲渡益)に対して約20%の税金(所得税・住民税)がかかります。
NISAの資産も「相続税」の対象になる
NISAは「運用益」が非課税になる制度ですが、「相続税」まで非課税になるわけではありません。
口座内の資産は、預貯金や不動産などと同様に相続財産としてカウントされます。遺産総額が相続税の基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を超える場合は、相続税の申告と納税が必要になります。
手続きには手間と時間がかかる
NISA口座の相続手続きには、戸籍謄本や印鑑証明書に加え、金融機関所定の「非課税口座開設者死亡届出書」や「株式等移管依頼書」など多くの書類が必要です。
また、移管先として、亡くなった方と「同じ金融機関」に相続人名義の課税口座を開設しなければならないケースが一般的です。書類の準備から移管完了まで1ヶ月以上かかることも珍しくありません。
まとめ:事前の情報共有で「争族」を防ぐ
新NISAで資産を形成することは素晴らしいことですが、「いざという時にどう遺すか」という出口戦略も同じくらい重要です。
どの金融機関にNISA口座があるのかを家族で共有しておかないと、万が一の際に見落とされてしまったり、複雑な手続きが難航して親族間での「争族」の火種になってしまう可能性もあります。 元気なうちから保有資産の目録を作成し、家族で話し合う機会を持つことが、円滑な財産承継への第一歩です。