
「まだ親も元気だし、実家のことや介護の話をするのは早いかな…」
そう思っていませんか?
実は、介護が必要になったときに「親のお金や実家が使えない」というトラブルが急増しています。原因の多くは、認知症による「資産凍結」と実家の「名義・管理問題」です。
今回は、中小企業診断士・FPの視点から、介護にかかるお金のリアルと、今すぐ始めておきたい実家の終活ステップを分かりやすく解説します。
介護にかかる費用と「実家お金」のリアル
介護が始まると、どれくらいのお金が必要になるのでしょうか。
一時的な費用
手すり工事・車椅子購入・一時金など:平均 約74万円
月々の費用
デイサービス・施設利用料・医療費など:平均 約8.3万円/月
平均介護期間
約5年1ヶ月(約61ヶ月)
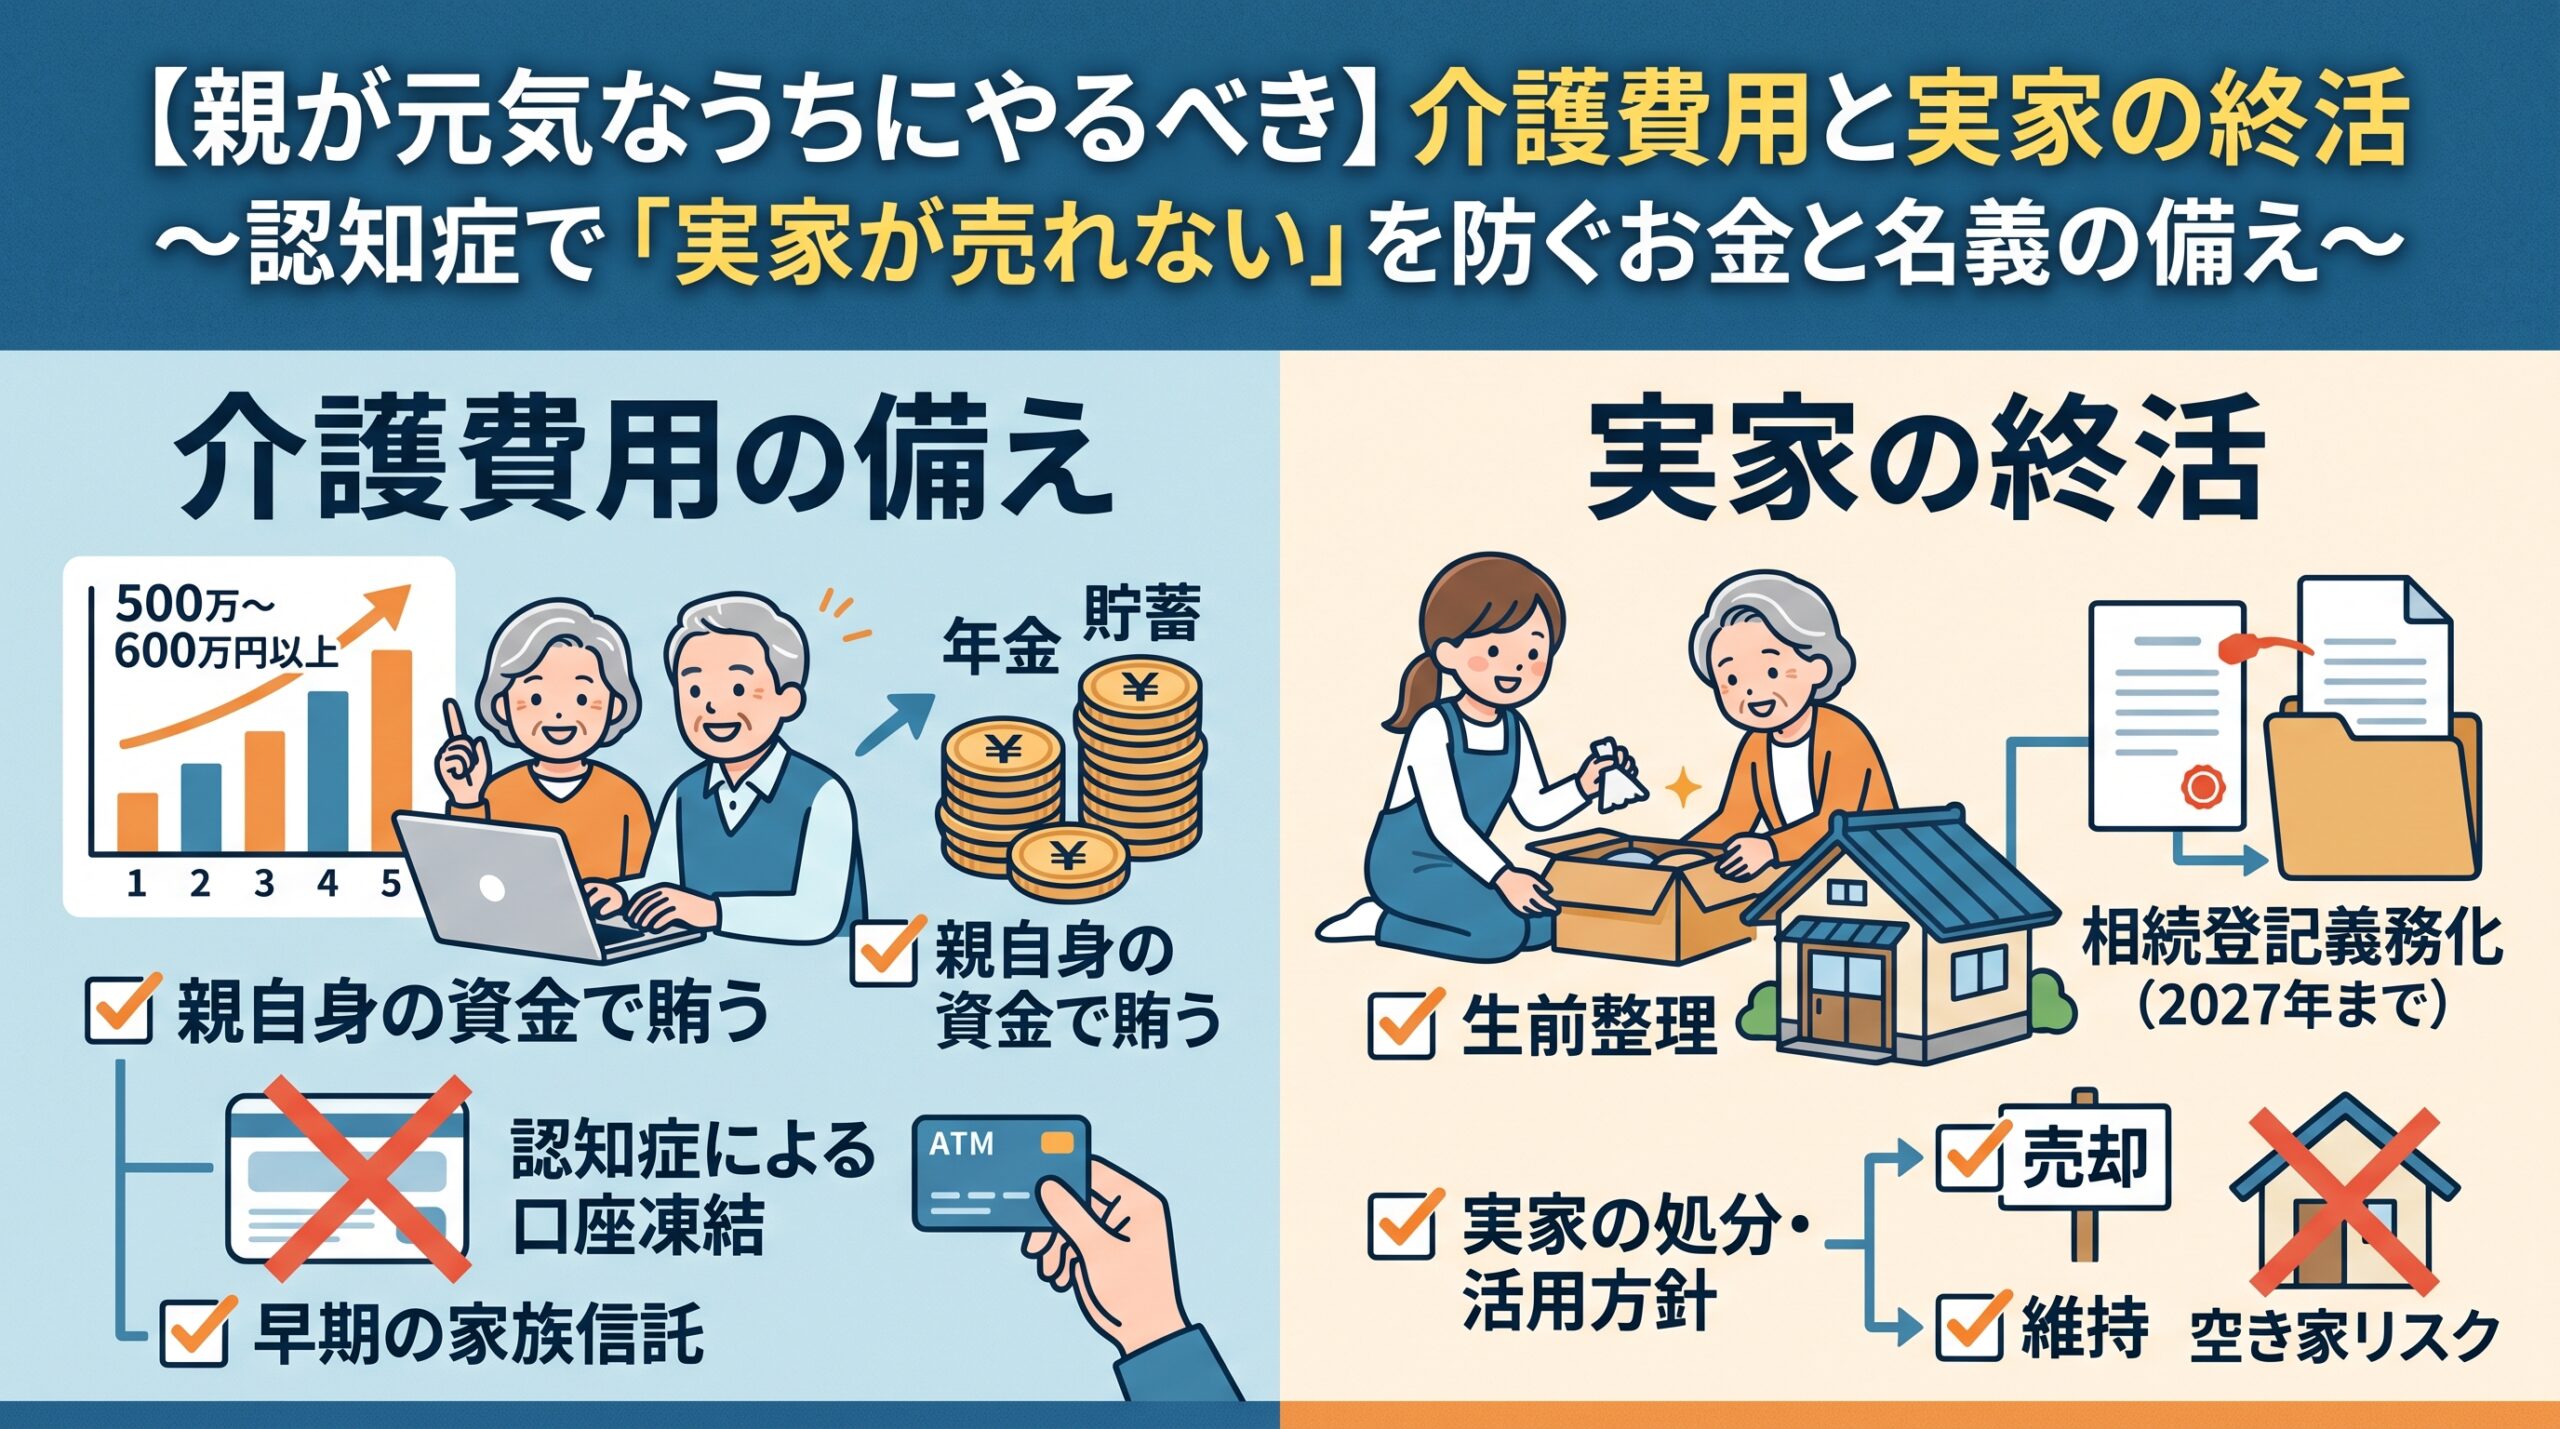
合計すると、1人あたり平均500万〜600万円以上の費用がかかる計算になります。
これらは原則として「親自身の年金と貯蓄」から賄うのが基本ですが、想定より長引いたり介護施設に入居したりすると、現預金だけでは不足することがあります。その際、最後の資金源として検討されるのが「実家の売却や賃貸化」です。
「認知症」になると実家も口座も動かせなくなる?
「お金が足りなくなったら実家を売って介護費用に充てればいい」と考えている方は注意が必要です。
親の判断能力が低下し認知症と診断されると、銀行口座が凍結されるだけでなく、実家の売却や賃貸契約を結ぶこともできなくなります(名義人本人の意思確認が取れないため)。
成年後見制度を使う方法もありますが、手続きに時間がかかる上、資産を守ることが最優先されるため「介護資金のために実家を自由に売却・処分する」ことが難しくなるケースもあります。
親が元気なうちに確認しておきたい「実家の名義と対策」
実家の名義(登記)の確認
祖父母の名義のまま放置されていないか確認しましょう。なお、2024年4月から相続登記の義務化が始まっており、2027年4月までに適切な登記を行わないと過料の対象となる可能性があります。
生前対策の選択肢(家族信託など)
親が健全なうちに「家族信託」などの仕組みを活用しておくことで、万が一親の判断能力が低下しても、子が親に代わって実家の管理や売却手続きを行えるよう準備できます。
【親子でチェック】今すぐできる「実家と介護」の確認リスト
実家の終活は「片付け」だけでなく、「情報と意思の共有」から始まります。まずは以下の項目をご家族で確認してみましょう。
・実家の名義(所有者)が誰になっているか把握している
・親のメイン口座や予備の口座、通帳の保管場所を知っている
・今後、実家に誰も住まなくなった場合に「売却」するか「維持」するかの意向を聞いている
・万が一の際、介護費用をどう捻出するか(年金・貯蓄・実家売却)話し合っている
・権利証や保険証券などの重要書類の位置を確認している
まとめ:実家の終活は「親が元気なうち」しか手が出せない
介護費用や実家の問題は、問題が起きてから対処しようとすると選択肢が狭まり、家族の負担も大きくなります。
親が元気に会話できる「今」こそ、将来のお金と実家の方針について話し合う絶好のタイミングです。まずは週末に実家に帰った際、上記のチェックリストを参考に軽い会話から始めてみませんか?