
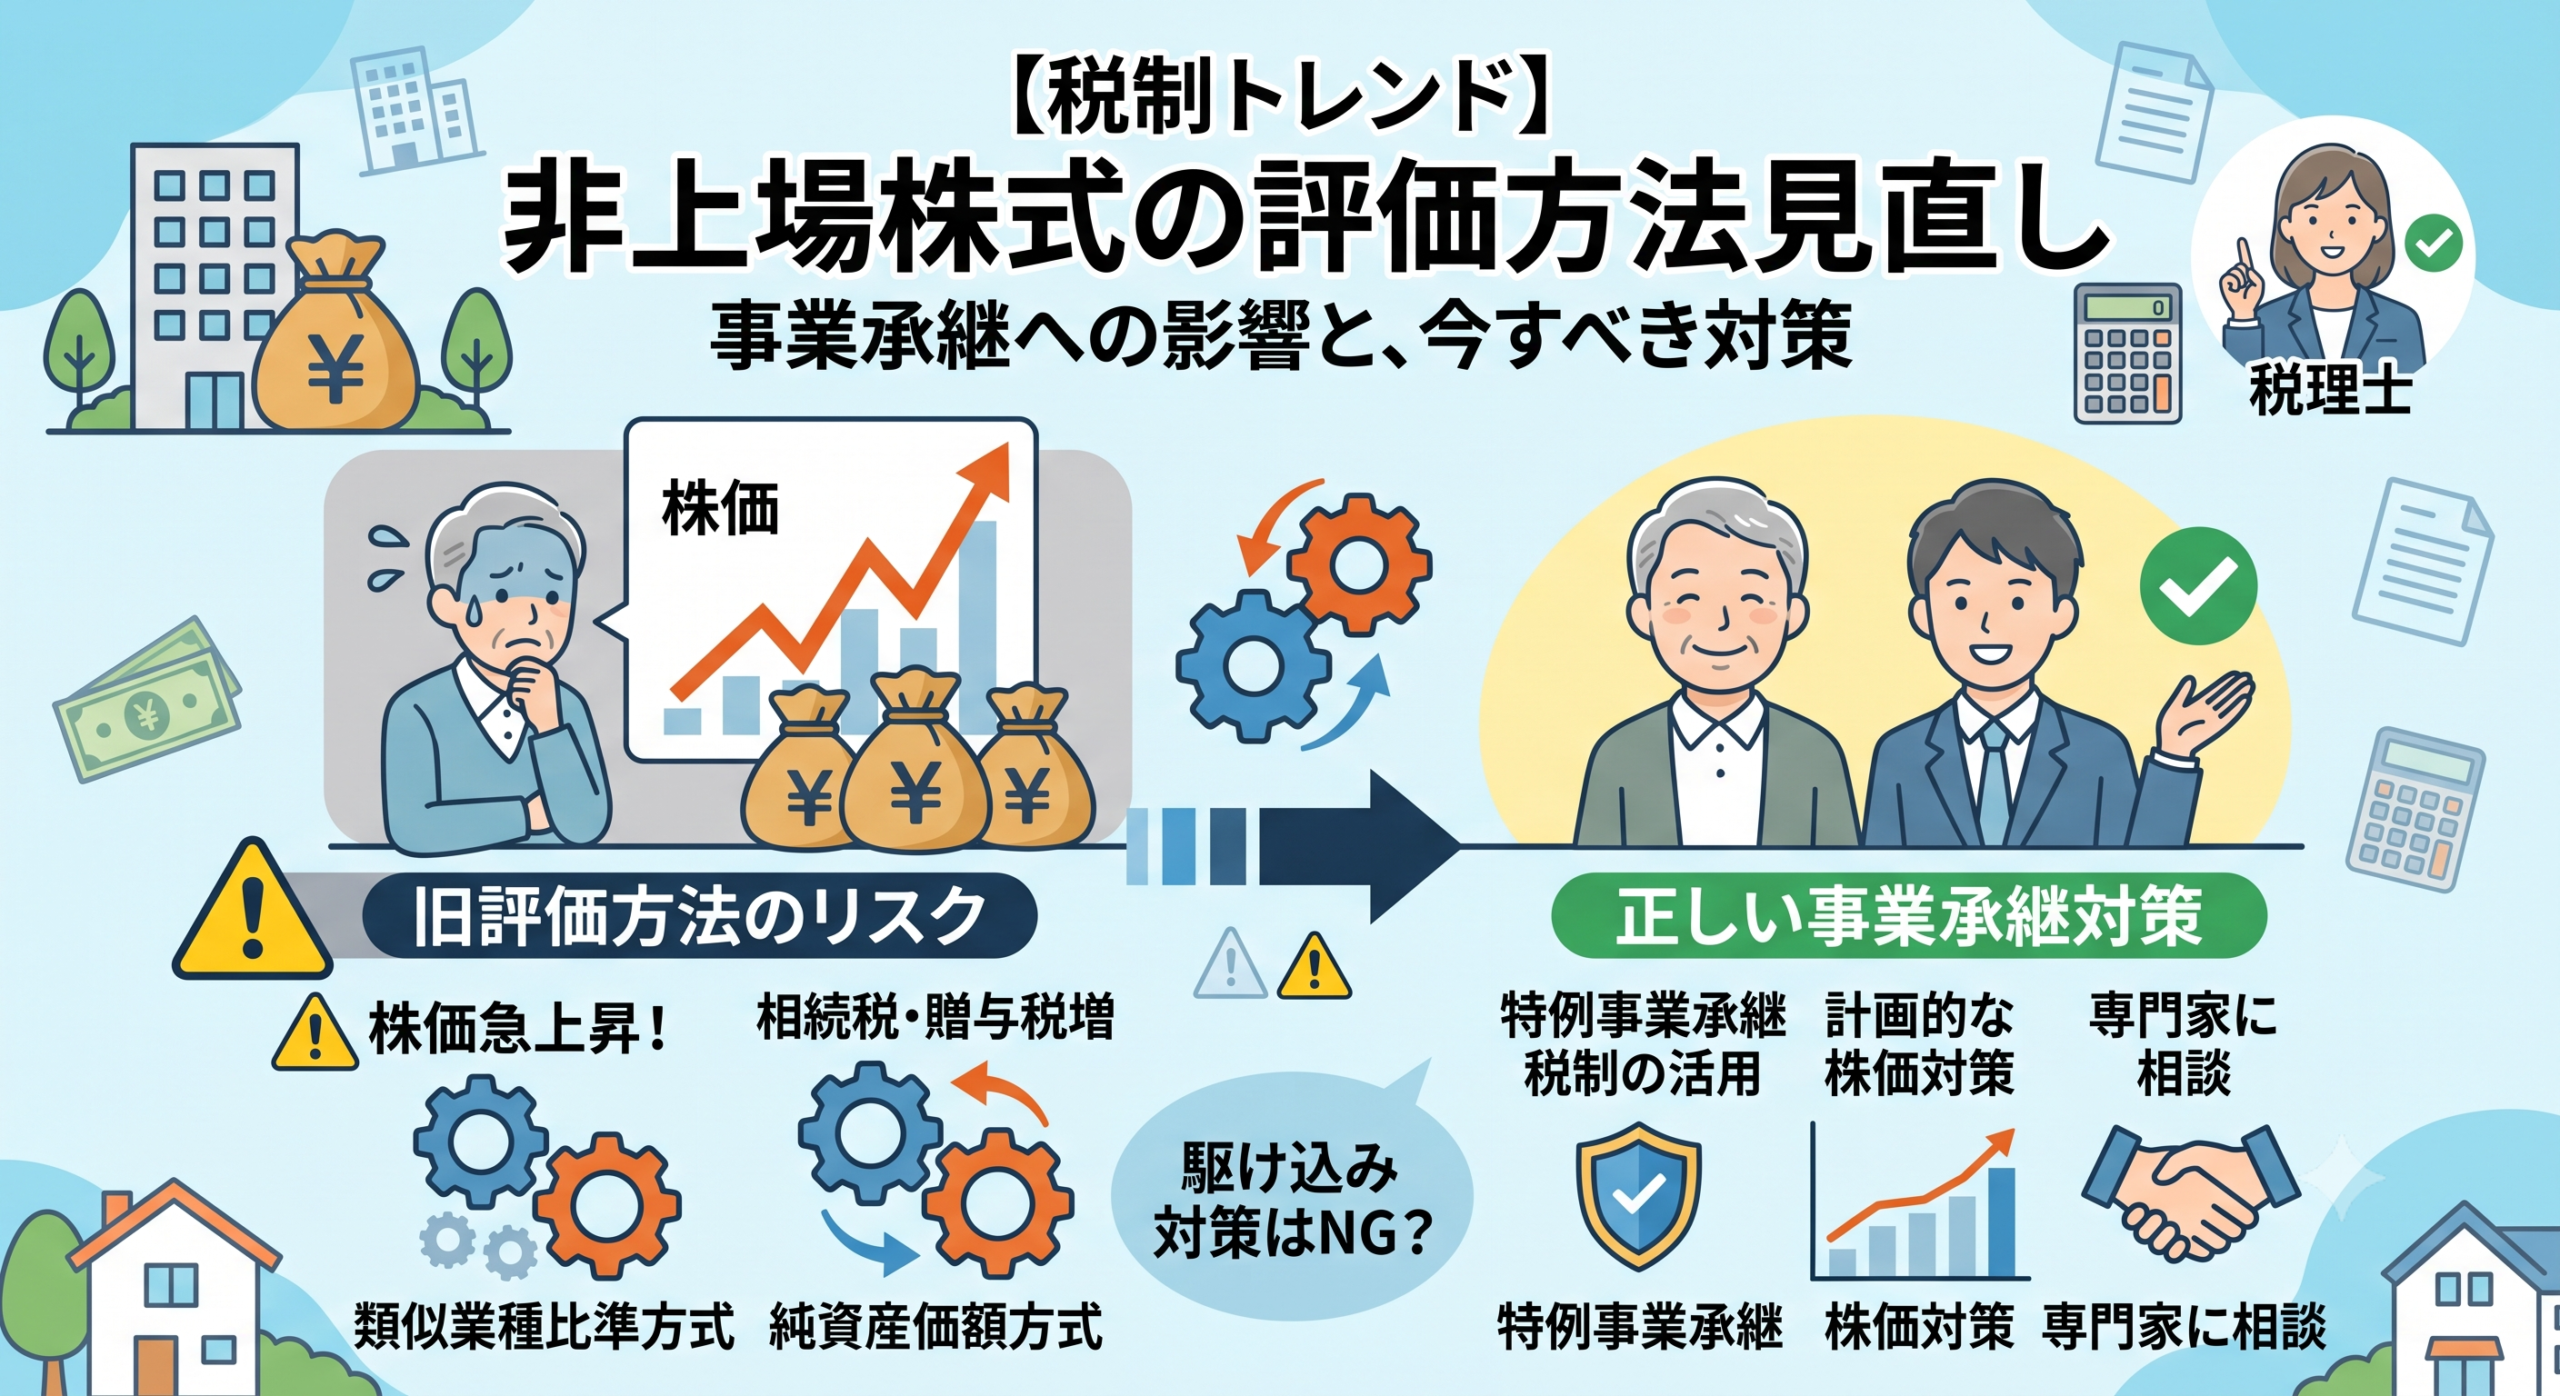
中小企業のオーナー社長にとって、自社株(非上場株式)の引き継ぎは「事業承継」における最大の壁と言っても過言ではありません。会社の業績が良いほど株価は跳ね上がり、いざ後継者へ譲ろうとした際に多額の贈与税や相続税が発生してしまうからです。
近年、税制改正や国税庁の通達において、この「非上場株式の評価方法の見直し」がたびたび議論され、実務にも大きな影響を与えています。
本コラムでは、自社株評価の基本と、評価方法の見直しが皆様の事業承継にどう影響するのかをわかりやすく解説します。
自社株(非上場株式)はどう評価される?
上場企業とは異なり、非上場株式には市場価格がありません。そのため、相続や贈与の際には、国税庁が定める「財産評価基本通達」に基づいて株価を計算します。
主に、会社の規模(大・中・小)に応じて以下の2つの方式を組み合わせて評価されます。
類似業種比準方式
概要と特徴
事業内容が似ている上場企業の株価をモデルに、自社の「配当・利益・純資産」を比較して計算する方法。
適用されやすい会社
規模が比較的大きい会社
純資産価額方式
概要と特徴
会社が解散したと仮定し、保有する資産から負債を差し引いた「純資産」をベースに株価を計算する方法。
適用されやすい会社
規模が比較的小さい会社
一般的に、業績の良い会社では「純資産価額方式」よりも「類似業種比準方式」を用いた方が、株価が低く算出される傾向にあります。
なぜ「評価方法の見直し」が行われるのか?
税制改正等で自社株の評価方法が見直される背景には、主に以下の2つの狙いがあります。
実態に即した適正な評価にするため
経済状況や市場環境の変化に合わせ、上場企業の株価との連動性や、比較要素(配当・利益・純資産の比重など)をより実態に近いものへ調整する目的です。
「行き過ぎた節税対策」の防止
本来の事業目的ではなく、一時的に株価を引き下げることだけを目的とした行為(例:多額の借入による不動産購入、ペーパーカンパニーの設立など)を防ぎ、課税の公平性を保つためです。
オーナー社長が注意すべき「見直し」の影響
評価方法のルールが厳格化・変更されると、これまで通用していた自社株対策が思わぬリスクに変わる可能性があります。
突然の株価上昇リスク
ルールの変更により、これまで低く抑えられていた自社株の評価額が急上昇する可能性があります。いざ代替わりというタイミングで、想定外の税負担が発生するケースも少なくありません。
「総則6項」による否認リスク
近年、国税庁は著しく不自然な節税策に対し、財産評価基本通達の「総則6項(例外的な評価を認める規定)」を適用して、原則通りの評価を否認し、より高い評価額を課す事例が増えています。自社株評価を無理に下げるような小手先の対策は、今後さらに厳しくチェックされます。
今後求められる事業承継対策とは?
非上場株式の評価ルールの見直しや厳格化が進む中、オーナー社長はどのように事業承継を進めるべきでしょうか。
「事業承継税制」の活用を検討する
現在、一定要件を満たせば自社株の贈与税・相続税の納税が猶予・免除される「特例事業承継税制」が設けられています。株価の変動リスクを根本から回避できる非常に強力な制度です(※特例承認計画の提出期限にご注意ください)。
中長期的な視点で株価対策を行う
直前の駆け込み対策ではなく、数年単位で「役員退職金の支給」や「不良資産の整理」、「収益構造の改善」などを組み合わせ、無理のない範囲で計画的に株価を引き下げる(あるいは抑える)ことが王道です。
まとめ
「非上場株式の評価方法の見直し」は、事業承継を控える企業にとって経営課題に直結する重要なテーマです。税制のトレンドは「小手先の節税から、実態を伴う正当な承継へ」とシフトしています。
自社の株価が現在いくらなのか、そして最新の税制に照らし合わせてどのような対策が有効なのか。まずは一度、事業承継に強い税理士などの専門家を交えて、自社株の現状分析(株価算定)を行うことを強くおすすめします。